Kadry i płace to codzienne obowiązki każdego pracodawcy – od dokumentów zatrudnienia, przez naliczanie wynagrodzeń, po rozliczenia z ZUS i urzędem skarbowym. Ten przewodnik zbiera je w jednym miejscu: pokazuje, jakie akta prowadzić, jak policzyć pensję i o jakich terminach pamiętać w 2026 roku. Pisany jest z myślą o właścicielu małej firmy, który rozlicza pierwszych pracowników bez osobnego działu HR. Punktem odniesienia są kwoty obowiązujące od 1 stycznia 2026 roku: płaca minimalna 4806 zł brutto i minimalna stawka godzinowa 31,40 zł.
Kluczowe wnioski
- Płaca minimalna w 2026 roku wynosi 4806 zł brutto miesięcznie, a minimalna stawka godzinowa 31,40 zł brutto – w tym roku bez podwyżki w połowie roku.
- Pracownik na najniższej krajowej dostaje ok. 3606 zł netto, a łączny koszt jego zatrudnienia to dla pracodawcy ok. 5790 zł miesięcznie.
- Akta osobowe prowadzi się w pięciu częściach (A-E) i przechowuje przez 10 lat, licząc od końca roku, w którym ustał stosunek pracy.
- Składki i zaliczkę na PIT za pracowników rozlicza się co miesiąc – większość firm ma czas do 20. dnia następnego miesiąca.
Dla kogo jest ten przewodnik
Skorzystasz najwięcej, jeśli zatrudniasz pierwszego lub kolejnego pracownika i prowadzisz kadry oraz płace samodzielnie albo chcesz świadomie kontrolować pracę biura rachunkowego. Nie znajdziesz tu interpretacji dla nietypowych, spornych sytuacji ani gotowej porady do konkretnej umowy – te lepiej skonsultować z księgowym lub doradcą.
Czym są kadry i płace i czym się różnią?
Kadry to dokumentacja i formalności związane z zatrudnieniem: umowy, akta osobowe, ewidencja czasu pracy, urlopy, zgłoszenia do ZUS. Płace to naliczanie wynagrodzeń, składek i podatku oraz przygotowanie wypłaty. W małej firmie zwykle zajmuje się tym jedna osoba lub biuro rachunkowe, ale to dwa różne obszary odpowiedzialności.
W praktyce jedno wynika z drugiego. Rodzaj i treść umowy decydują o tym, jakie składki naliczysz, a ewidencja czasu pracy przekłada się wprost na wysokość pensji za dany miesiąc. Dlatego błąd w kadrach – na przykład źle określony wymiar etatu – najczęściej ujawnia się dopiero na liście płac. Punktem wyjścia dla obu obszarów jest poprawnie zawarta umowa o pracę i rzetelnie prowadzona dokumentacja.
Jakie dokumenty pracownicze musi prowadzić pracodawca?
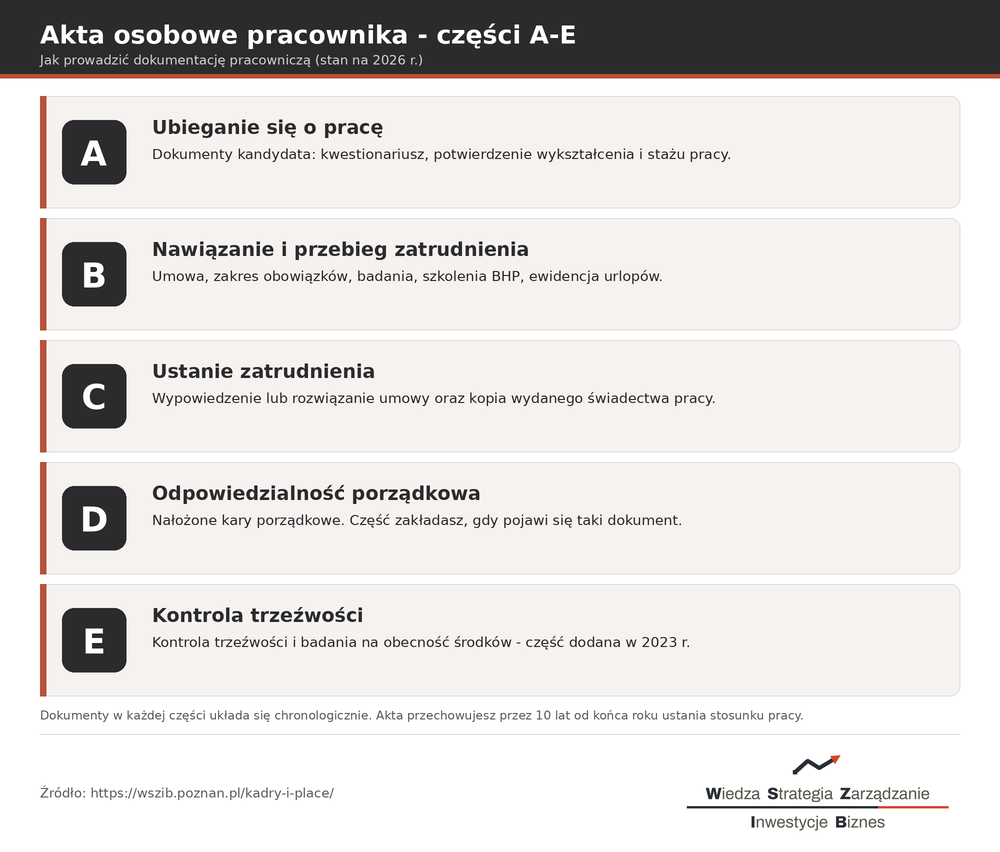
Dla każdego pracownika zakładasz odrębne akta osobowe i prowadzisz je w pięciu częściach oznaczonych literami A, B, C, D i E. Dokumenty w każdej części układa się chronologicznie, numeruje i opisuje w wykazie. Obok akt osobowych prowadzisz też pozostałą dokumentację pracowniczą, między innymi ewidencję czasu pracy i dokumentację wynagrodzeń.
| Część | Co w niej gromadzisz |
|---|---|
| A | Dokumenty z etapu rekrutacji, gdy osoba jest jeszcze kandydatem – kwestionariusz, dokumenty potwierdzające wykształcenie i staż. |
| B | Nawiązanie stosunku pracy i przebieg zatrudnienia – umowa, zakres obowiązków, badania, szkolenia BHP, urlopy. |
| C | Ustanie zatrudnienia – wypowiedzenie lub rozwiązanie umowy oraz kopia wydanego świadectwa pracy. |
| D | Odpowiedzialność porządkowa – nałożone kary porządkowe. Tę część zakładasz, gdy pojawi się pierwszy taki dokument. |
| E | Kontrola trzeźwości i badania na obecność środków działających podobnie do alkoholu – część dodana w 2023 roku. |
Akta osobowe pracownika zatrudnionego od 2019 roku przechowujesz przez 10 lat, licząc od końca roku kalendarzowego, w którym stosunek pracy ustał. Dokumentację można prowadzić papierowo lub elektronicznie. Część C wypełnisz dopiero przy rozstaniu z pracownikiem – trafi tam kopia dokumentu, którym jest świadectwo pracy.
Jak krok po kroku sporządzić listę płac?
Listę płac liczysz zawsze w tej samej kolejności: od wynagrodzenia brutto odejmujesz kolejno składki pracownika, składkę zdrowotną i zaliczkę na PIT, aż do kwoty netto. Poniżej sześć kroków, które porządkują cały rachunek dla umowy o pracę.
- Ustal wynagrodzenie brutto – kwotę z umowy powiększoną o dodatki należne za dany miesiąc, na przykład za nadgodziny czy premię.
- Nalicz i odejmij składki społeczne pracownika – łącznie 13,71% brutto (emerytalna 9,76%, rentowa 1,5%, chorobowa 2,45%).
- Policz składkę zdrowotną – 9% od podstawy, którą jest wynagrodzenie brutto pomniejszone o składki społeczne pracownika.
- Ustal zaliczkę na PIT – odejmij koszty uzyskania przychodu (250 zł) i kwotę zmniejszającą podatek (300 zł, jeśli pracownik złożył PIT-2), a od podstawy policz 12%.
- Odejmij dobrowolne potrącenia – między innymi wpłatę pracownika do PPK (podstawowo 2% brutto), jeśli uczestniczy w programie.
- Wypłać kwotę netto i zaksięguj koszt pracodawcy – składki finansowane przez firmę doliczasz ponad wynagrodzenie brutto.
Szczegółowy rachunek dla pojedynczej pensji rozpisujemy w osobnym tekście o tym, jak przeliczyć wynagrodzenie z brutto na netto, a gotowy wzór dokumentu znajdziesz w poradniku o tym, jak przygotować listę płac.
Ile kosztuje pracownik? Od wynagrodzenia brutto do kosztu pracodawcy
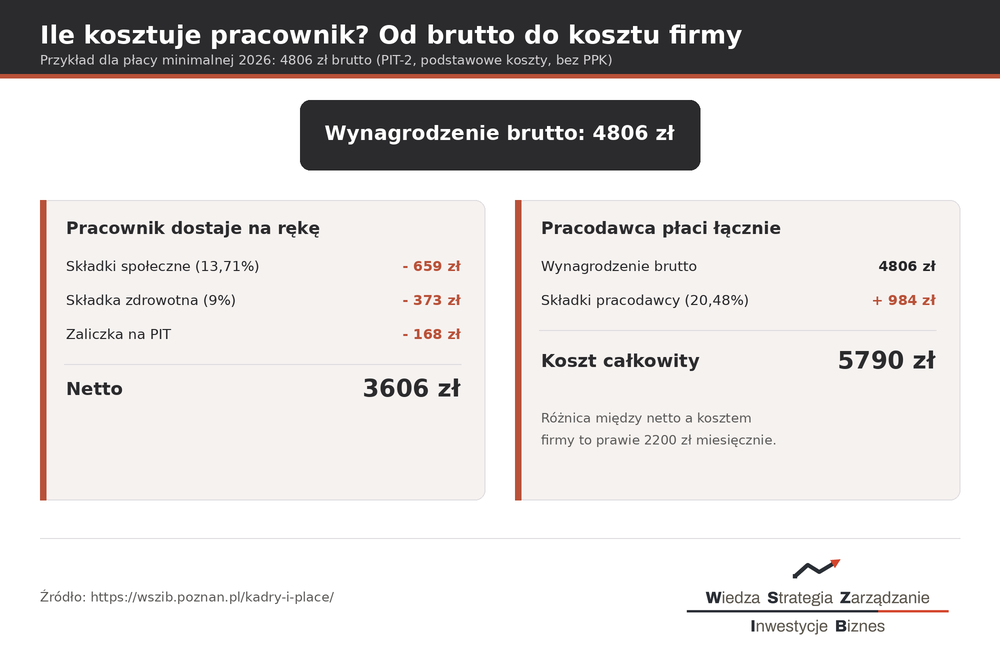
Koszt zatrudnienia jest wyższy niż pensja, którą pracownik dostaje na konto. Powód to składki: część potrąca się z wynagrodzenia pracownika, a część dopłaca pracodawca ponad kwotę brutto – w sumie około 20,48%. Dla pensji minimalnej różnica między kwotą na rękę a realnym kosztem firmy sięga prawie 2200 zł.
| Składka | Pracownik | Pracodawca |
|---|---|---|
| Emerytalna | 9,76% | 9,76% |
| Rentowa | 1,5% | 6,5% |
| Chorobowa | 2,45% | – |
| Wypadkowa | – | 1,67% (dla firm do 9 osób) |
| Fundusz Pracy | – | 2,45% |
| FGŚP | – | 0,10% |
| Zdrowotna | 9% (od innej podstawy) | – |
| Razem | 13,71% + zdrowotna | ok. 20,48% ponad brutto |
Dla wynagrodzenia minimalnego 2026 rachunek wygląda tak (przy podstawowych kosztach, złożonym PIT-2, bez PPK i przy składce wypadkowej 1,67%):
| Pozycja | Kwota |
|---|---|
| Wynagrodzenie brutto | 4806,00 zł |
| Składki społeczne pracownika (13,71%) | – 658,91 zł |
| Składka zdrowotna (9%) | – 373,24 zł |
| Zaliczka na PIT | – 168,00 zł |
| Wynagrodzenie netto | ok. 3606 zł |
| Składki po stronie pracodawcy (ok. 20,48%) | + 984,28 zł |
| Łączny koszt pracodawcy | ok. 5790 zł |
Kwoty zaokrąglamy do pełnych groszy zgodnie z zasadami naliczania, dlatego przy Twoich wyliczeniach mogą pojawić się różnice rzędu 1-2 groszy. Roczna podstawa składek emerytalnej i rentowych jest ograniczona limitem 30-krotności, który w 2026 roku wynosi 282 600 zł – dotyczy to tylko wyższych wynagrodzeń.
Płaca minimalna 2026 – ile wynosi i co zmienia dla pracodawcy?
Od 1 stycznia 2026 roku minimalne wynagrodzenie to 4806 zł brutto miesięcznie za pełny etat, a minimalna stawka godzinowa dla zleceń i umów o świadczenie usług – 31,40 zł brutto. Obie kwoty obowiązują przez cały rok; w 2026 roku nie ma drugiej podwyżki w lipcu.
Dla pracodawcy płaca minimalna to nie tylko najniższa dopuszczalna pensja. Od niej zależą między innymi dodatek za pracę w nocy, podstawa wielu świadczeń oraz limity, przy których pracownik o niższych zarobkach może obniżyć wpłatę do PPK. Wypłata poniżej ustawowego minimum grozi grzywną od 1000 zł do 30 000 zł. Zasady ustalania i aktualne kwoty rozwijamy w tekście o tym, ile wynosi płaca minimalna.
Jakie są najważniejsze terminy w kadrach i płacach?
Najwięcej terminów jest miesięcznych i dotyczy rozliczeń z ZUS oraz zaliczki na PIT. Do tego dochodzą obowiązki roczne po zakończeniu roku podatkowego. Termin płatności składek zależy od typu płatnika – większość firm zatrudniających pracowników rozlicza się do 20. dnia następnego miesiąca.
| Obowiązek | Termin |
|---|---|
| Składki ZUS i deklaracja DRA – jednostki budżetowe | do 5. dnia następnego miesiąca |
| Składki ZUS i DRA – płatnicy z osobowością prawną (np. sp. z o.o.) | do 15. dnia następnego miesiąca |
| Składki ZUS i DRA – pozostali płatnicy (m.in. JDG zatrudniająca) | do 20. dnia następnego miesiąca |
| Zaliczka na PIT od wynagrodzeń pracowników | do 20. dnia następnego miesiąca |
| PIT-4R za poprzedni rok (do urzędu skarbowego) | do 31 stycznia |
| PIT-11 do urzędu skarbowego | do 31 stycznia |
| PIT-11 do pracownika | do końca lutego |
| Świadectwo pracy | w dniu ustania stosunku pracy |
Jeśli termin wypada w sobotę lub dzień ustawowo wolny od pracy, przesuwa się na najbliższy dzień roboczy. Przelew do ZUS warto zlecać z kilkudniowym wyprzedzeniem – liczy się dzień, w którym środki znajdą się na koncie płatnika.
Kadry i płace samodzielnie, biuro rachunkowe czy program?
Nie ma jednej dobrej odpowiedzi – wybór zależy od liczby pracowników, Twojego czasu i tego, jak bardzo zmienne są u Ciebie wynagrodzenia. Przy jednym czy dwóch pracownikach da się liczyć płace ręcznie, ale wraz z rosnącym zespołem rośnie też ryzyko pomyłki i czas potrzebny na formalności.
| Opcja | Dla kogo | Na co uważać |
|---|---|---|
| Samodzielnie | 1-2 pracowników, proste, stałe wynagrodzenia | Odpowiedzialność i aktualność przepisów są po Twojej stronie. |
| Biuro rachunkowe | Firmy bez własnej kadrowej, które cenią spokój | Koszt stały; potrzebny sprawny obieg dokumentów i danych. |
| Program kadrowo-płacowy | Rosnący zespół, powtarzalne rozliczenia | Wymaga wdrożenia i pilnowania aktualizacji stawek. |
Jeśli dopiero układasz firmę i zastanawiasz się nad formą działalności, zacznij od podstaw prowadzenia jednoosobowej działalności gospodarczej. Warto też przemyśleć, co zaoferować zespołowi poza pensją – popularne są benefity pracownicze, na przykład pakiety medyczne dla firm, które bywają skutecznym argumentem przy rekrutacji.
Jakich błędów unikać w kadrach i płacach?
Najczęstsze problemy nie wynikają ze skomplikowanych wyliczeń, tylko z przeoczonych formalności i terminów. Oto sześć pomyłek, które najczęściej kończą się dopłatami, korektami albo sporem z pracownikiem.
- Brak umowy na piśmie przed dopuszczeniem do pracy – warunki umowy potwierdź na piśmie, zanim pracownik zacznie pracę.
- Spóźnione zgłoszenie do ZUS – pracownika zgłaszasz na formularzu ZUS ZUA w ciągu 7 dni od nawiązania stosunku pracy.
- Pominięcie badań wstępnych i szkolenia BHP – bez nich nie wolno dopuścić pracownika do pracy.
- Brak odebranego oświadczenia PIT-2 – bez niego naliczysz zaliczkę bez kwoty zmniejszającej, więc pensja netto będzie niższa niż powinna.
- Niewydanie świadectwa pracy w terminie – dokument wydaje się w dniu ustania stosunku pracy, a szczegóły opisujemy przy temacie wypowiedzenia umowy o pracę.
- Błędny wymiar lub nieudzielony urlop – pilnuj, czy pracownikowi przysługuje 20 czy 26 dni i czy nie zostaje mu zaległy urlop wypoczynkowy.
Osobnym obszarem jest ochrona danych – akta osobowe i listy płac zawierają dane wrażliwe, więc dostęp do nich ograniczasz zgodnie z zasadami RODO.
Podsumowanie
Kadry i płace opierają się na kilku stałych rytuałach: kompletne akta osobowe, poprawnie policzona lista płac i dotrzymane terminy wobec ZUS oraz urzędu skarbowego. Jeśli opanujesz te trzy elementy i będziesz aktualizować kwoty na początku każdego roku, formalności wokół zatrudnienia przestaną być źródłem stresu. Zacznij od uporządkowania dokumentów jednego pracownika i od kalendarza rozliczeń na 2026 rok.
Pobierz: Kalendarz kadrowo-płacowy 2026
Zestaw dla pracodawcy w jednym pliku PDF: terminy rozliczeń z ZUS, PIT i PPK na cały rok, komplet stawek na 2026 rok oraz lista kontrolna zatrudnienia nowego pracownika.
Najczęściej zadawane pytania
Czym różnią się kadry od płac?
Kadry to dokumentacja i formalności zatrudnienia: umowy, akta osobowe, ewidencja czasu pracy, urlopy i zgłoszenia do ZUS. Płace to naliczanie wynagrodzeń, składek i podatku oraz przygotowanie wypłaty. To dwa różne obszary, choć w małej firmie często prowadzi je jedna osoba.
Ile wynosi płaca minimalna w 2026 roku?
Od 1 stycznia 2026 roku minimalne wynagrodzenie za pracę wynosi 4806 zł brutto miesięcznie za pełny etat, a minimalna stawka godzinowa dla umów cywilnoprawnych 31,40 zł brutto. Kwoty obowiązują przez cały rok, bez podwyżki w lipcu.
Do kiedy trzeba zapłacić składki ZUS za pracowników?
Termin zależy od typu płatnika: do 5. dnia miesiąca dla jednostek budżetowych, do 15. dnia dla płatników z osobowością prawną i do 20. dnia dla pozostałych, w tym większości firm zatrudniających pracowników. Gdy termin wypada w dzień wolny, przesuwa się na najbliższy dzień roboczy.
Jak długo przechowuje się akta osobowe?
Dla pracowników zatrudnionych od 2019 roku akta osobowe przechowuje się przez 10 lat, licząc od końca roku kalendarzowego, w którym ustał stosunek pracy. Dla wcześniejszych zatrudnień okres wynosi co do zasady 50 lat, z możliwością skrócenia w określonych przypadkach.
Czy kadry i płace można prowadzić samodzielnie?
Tak, zwłaszcza przy jednym lub dwóch pracownikach i prostych, stałych wynagrodzeniach. Trzeba jednak samodzielnie pilnować terminów i aktualności przepisów. Wraz z większym zespołem zwykle opłaca się biuro rachunkowe lub program kadrowo-płacowy.
Ile kosztuje pracodawcę pracownik na najniższej krajowej?
W 2026 roku pracownik z pensją minimalną 4806 zł brutto otrzymuje ok. 3606 zł netto, a łączny koszt jego zatrudnienia to ok. 5790 zł miesięcznie. Różnica wynika ze składek finansowanych przez pracodawcę, czyli około 20,48% ponad wynagrodzenie brutto.
O autorze
Mirosław Kędziora odpowiada w serwisie za podatki i księgowość, prawo w biznesie oraz kadry, płace i HR. Pisze o rozliczeniach z ZUS i urzędem skarbowym oraz o zatrudnianiu pracowników, rozkładając formalności na proste, wykonalne kroki. Szczególną wagę przykłada do aktualności – bo w podatkach i prawie pracy przepisy zmieniają się najczęściej.
Źródła
- Ustawa z dnia 26 czerwca 1974 r. – Kodeks pracy.
- Rozporządzenie Ministra Rodziny, Pracy i Polityki Społecznej z dnia 10 grudnia 2018 r. w sprawie dokumentacji pracowniczej (tekst jednolity: Dz.U. 2026 poz. 474).
- Rozporządzenie Rady Ministrów z dnia 11 września 2025 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz minimalnej stawki godzinowej w 2026 r. (Dz.U. 2025 poz. 1242).
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (skala podatkowa, koszty uzyskania przychodu, kwota wolna).
- Ministerstwo Rodziny, Pracy i Polityki Społecznej – informacje o dokumentacji pracowniczej.
- Zakład Ubezpieczeń Społecznych – stopy procentowe składek oraz terminy rozliczeń i płatności.
- Ministerstwo Finansów i Krajowa Administracja Skarbowa – zasady rozliczania PIT i oświadczenia PIT-2.
- Portal Pracowniczych Planów Kapitałowych (PFR) – wysokość wpłat do PPK.