Obligacje skarbowe w listopadzie 2026 r. mają takie samo oprocentowanie jak w październiku: 10-letnie EDO dają 5,35% w pierwszym roku, 4-letnie COI 4,75%, 3-letnie TOS 4,40% stałego oprocentowania, a roczne ROR 4,00% w pierwszym miesiącu. Ministerstwo Finansów sprzedaje je od 1 do 30 listopada 2026 r. po 100 zł za sztukę. Od drugiego roku EDO i COI płacą inflację plus marżę: 2,00 pkt proc. dla EDO i 1,50 pkt proc. dla COI. Według naszych wyliczeń 10 000 zł ulokowane w EDO przy średniej inflacji 3% zamieni się po 10 latach w 15 138 zł na rękę, po podatku Belki. Poniżej znajdziesz pełną tabelę oferty, porównanie zysku z każdego typu, kalkulator, opłaty za wcześniejszy wykup oraz zasady kupowania obligacji w IKE i IKZE.
Oferta obligacji na listopad 2026 w pięciu punktach
- 5,35% – EDO (10 lat) w pierwszym roku, potem inflacja + 2,00 pkt proc. Rodzinne ROD (12 lat) dają 5,60%, potem inflacja + 2,50 pkt proc.
- 4,40% – stałe oprocentowanie TOS przez 3 lata, niezależne od inflacji i stóp NBP.
- 3,75% – stopa referencyjna NBP po październikowej decyzji RPP; od niej zależy oprocentowanie ROR i DOR od drugiego miesiąca.
- 4,1% – inflacja we wrześniu 2026 r. według GUS. Ten odczyt wyznaczy oprocentowanie COI i EDO kupionych w listopadzie wcześniejszych lat na ich kolejny rok odsetkowy.
- 99,90 zł – cena przy zamianie obligacji wykupywanych w listopadzie na nowe (bez OTS); zamiana jest możliwa od 27 października 2026 r.
Jak porównujemy obligacje i liczymy zysk po podatku
Oprocentowanie, marże i opłaty pochodzą z komunikatu Ministerstwa Finansów o ofercie na listopad 2026 r. i listów emisyjnych na obligacjeskarbowe.pl. Zyski liczymy samodzielnie dla 10 000 zł (100 obligacji) trzymanych do wykupu: przyjmujemy średnią inflację 3% rocznie i stopę referencyjną NBP 3,75% przez cały okres, odsetki zaokrąglamy do grosza na każdej obligacji, a podatek Belki (19%) odejmujemy od każdej wypłaty odsetek. To scenariusz, a nie prognoza – realny wynik zależy od przyszłej inflacji i decyzji RPP. Ostatnia aktualizacja: 29 października 2026 r.
Ile wynosi oprocentowanie obligacji skarbowych w listopadzie 2026 roku?
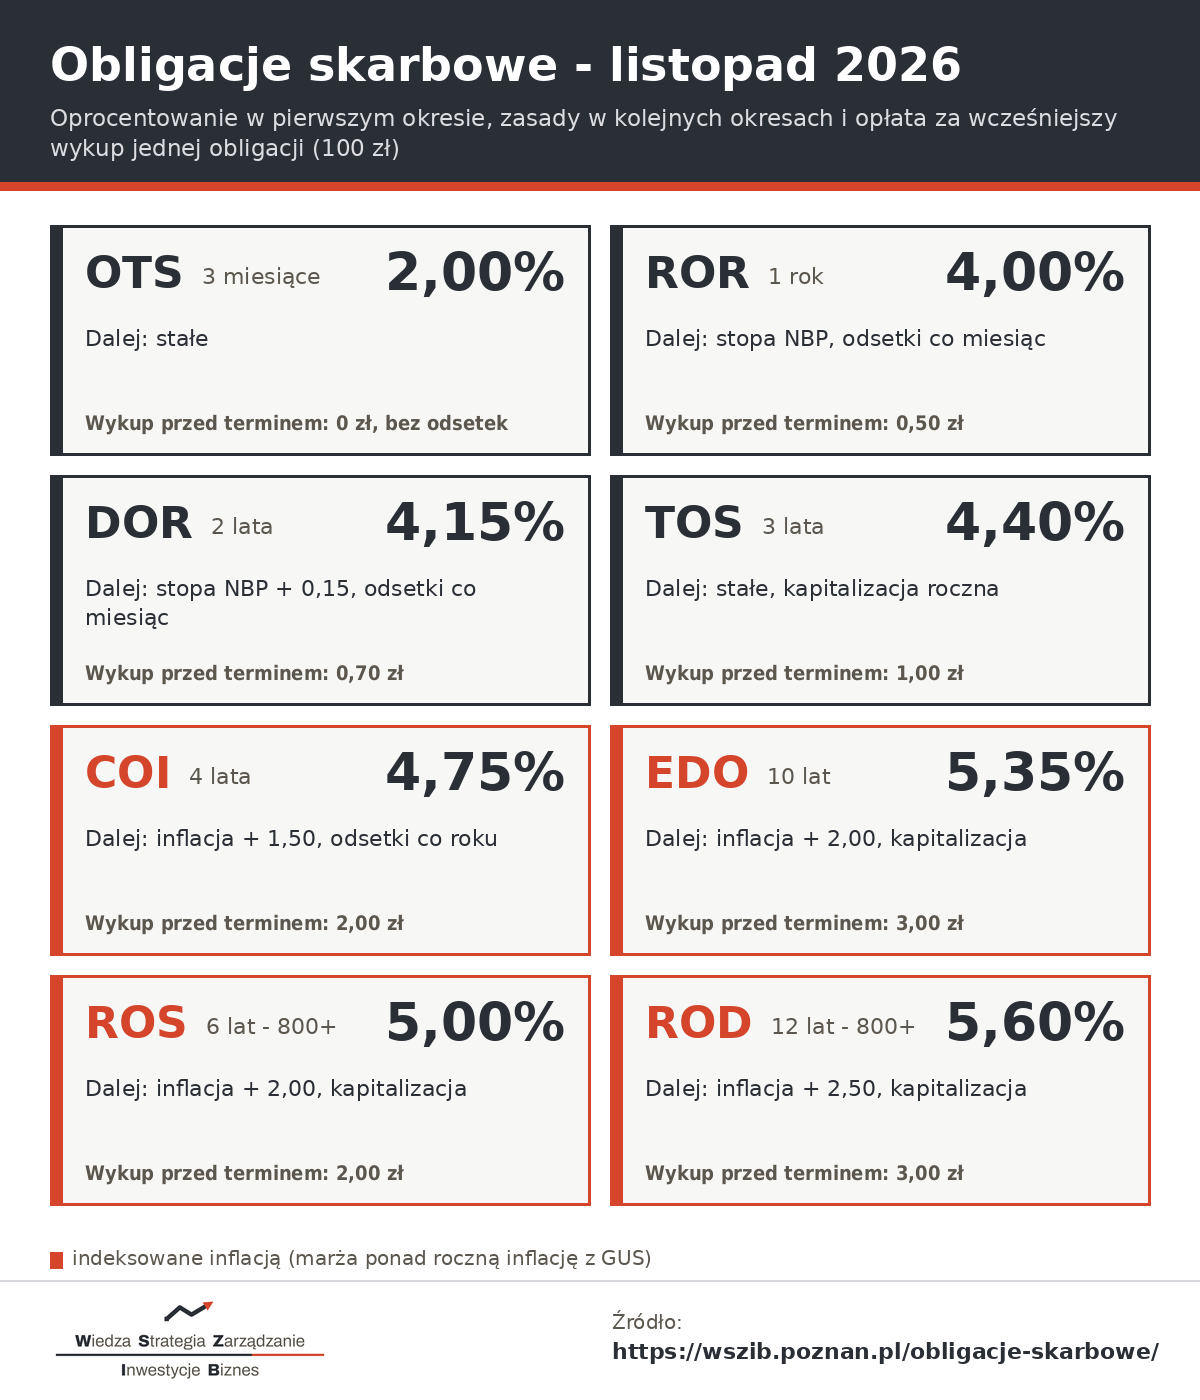
Oprocentowanie obligacji skarbowych w listopadzie 2026 r. wynosi od 2,00% dla 3-miesięcznych OTS do 5,60% dla 12-letnich rodzinnych ROD w pierwszym okresie odsetkowym. Ministerstwo Finansów nie zmieniło stawek od kwietnia 2026 r., gdy obniżyło je po marcowej obniżce stóp procentowych o 0,25 pkt proc.
| Obligacja | Start | Kolejne okresy | Wykup przed terminem |
|---|---|---|---|
| OTS – 3 miesiące | 2,00% | stałe | bez opłat, bez odsetek |
| ROR – 1 rok | 4,00% | stopa NBP | 0,50 zł |
| DOR – 2 lata | 4,15% | stopa NBP + 0,15 | 0,70 zł |
| TOS – 3 lata | 4,40% | stałe | 1,00 zł |
| COI – 4 lata | 4,75% | inflacja + 1,50 | 2,00 zł |
| EDO – 10 lat | 5,35% | inflacja + 2,00 | 3,00 zł |
| ROS – 6 lat (800+) | 5,00% | inflacja + 2,00 | 2,00 zł |
| ROD – 12 lat (800+) | 5,60% | inflacja + 2,50 | 3,00 zł |
Opłaty dotyczą jednej obligacji o wartości 100 zł kupionej od 1 września 2024 r. „Start” oznacza oprocentowanie w pierwszym okresie odsetkowym: pierwszym miesiącu dla ROR i DOR oraz pierwszym roku dla TOS, COI, EDO, ROS i ROD. W ROR i DOR oprocentowanie zmienia się co miesiąc razem ze stopą referencyjną NBP, więc przy stopie 3,75% od drugiego miesiąca wynosi 3,75% w ROR i 3,90% w DOR.
Czym są obligacje skarbowe i jak działają?
Obligacje skarbowe to papiery dłużne, w których Skarb Państwa pożycza pieniądze od obywateli i zobowiązuje się oddać je z odsetkami w ustalonym terminie. Obligacje oszczędnościowe kosztują 100 zł za sztukę, nie są notowane na giełdzie i nie tracą na wartości przy zmianach cen na rynku – trzymane do wykupu zawsze oddają wpłacony kapitał.
Spłatę obligacji skarbowych gwarantuje państwo, a nie Bankowy Fundusz Gwarancyjny. Dla oszczędzającego oznacza to, że pieniądze w obligacjach nie podlegają limitowi gwarancji 100 000 euro, który obowiązuje dla lokat i kont w jednym banku. Obligacje kupuje się na rachunek rejestrowy w PKO BP albo przez rachunek w Banku Pekao.
Obligacje oszczędnościowe dzielą się na trzy grupy według sposobu oprocentowania. OTS i TOS mają stałą stopę znaną z góry. ROR i DOR płacą tyle, ile wynosi stopa referencyjna NBP (DOR z marżą 0,15 pkt proc.), z wypłatą odsetek co miesiąc. COI, EDO, ROS i ROD są indeksowane inflacją: po pierwszym roku płacą roczną inflację z ostatniego odczytu GUS powiększoną o stałą marżę.
Ile można zarobić na obligacjach skarbowych?
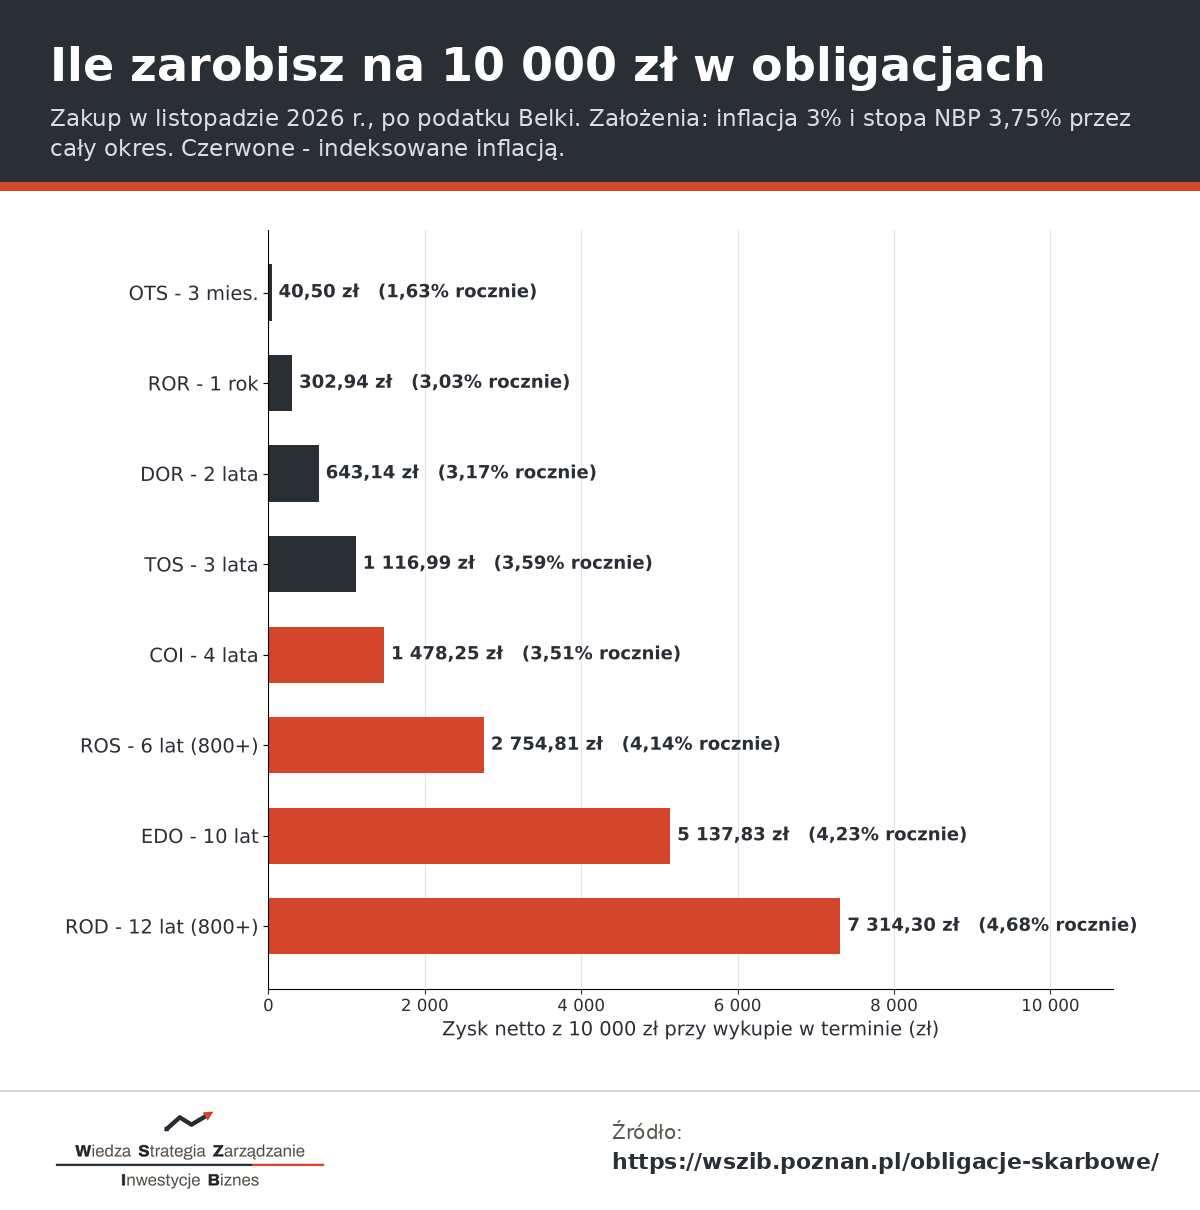
Na obligacjach skarbowych można zarobić od ok. 3,0% do 4,7% rocznie na rękę, zależnie od typu i przyszłej inflacji. Przy 10 000 zł, średniej inflacji 3% i stopie NBP 3,75% roczne ROR dają 302,94 zł zysku po podatku, 3-letnie TOS 1 116,99 zł, 4-letnie COI 1 478,25 zł, a 10-letnie EDO 5 137,83 zł.
| Obligacja | Zysk netto | Na koniec | Rocznie netto |
|---|---|---|---|
| OTS – 3 mies. | 40,50 zł | 10 040,50 zł | 1,63% |
| ROR – 1 rok | 302,94 zł | 10 302,94 zł | 3,03% |
| DOR – 2 lata | 643,14 zł | 10 643,14 zł | 3,17% |
| TOS – 3 lata | 1 116,99 zł | 11 116,99 zł | 3,59% |
| COI – 4 lata | 1 478,25 zł | 11 478,25 zł | 3,51% |
| EDO – 10 lat | 5 137,83 zł | 15 137,83 zł | 4,23% |
| ROS – 6 lat | 2 754,81 zł | 12 754,81 zł | 4,14% |
| ROD – 12 lat | 7 314,30 zł | 17 314,30 zł | 4,68% |
Tabela pokazuje zysk z 10 000 zł trzymanych do wykupu, po 19% podatku Belki, przy inflacji 3% i stopie NBP 3,75% przez cały okres. „Rocznie netto” to średnia roczna stopa zwrotu na rękę, która pozwala porównać obligacje o różnej długości. COI wypłacają odsetki co roku, więc w tabeli nie uwzględniamy ich ponownego zainwestowania – EDO, TOS, ROS i ROD dopisują odsetki do kapitału (kapitalizacja roczna).
Obligacje indeksowane inflacją chronią przed wzrostem cen, bo marża jest dodawana do inflacji. Przy inflacji 3% rocznie ceny przez 10 lat wzrosną łącznie o 34,4%, a 10 000 zł w EDO urośnie o 51,4% na rękę. Przy inflacji 5% EDO dadzą po 10 latach 7 587,27 zł zysku netto, a przy inflacji 2% – 4 045,95 zł.
Kalkulator obligacji skarbowych 2026
Kalkulator obligacji skarbowych pokazuje, ile zarobisz na obligacjach kupionych w listopadzie 2026 r., jeśli zatrzymasz je do wykupu. Wpisz kwotę, wybierz typ obligacji i założenia o inflacji oraz stopie NBP. Zaznacz IKE lub IKZE, jeśli kupujesz obligacje na koncie emerytalnym bez podatku od zysków.
Kalkulator zysku z obligacji skarbowych – listopad 2026
Wpisz kwotę, aby zobaczyć wynik.
Wyliczenia orientacyjne dla obligacji trzymanych do wykupu. Kalkulator przyjmuje stałą inflację i stałą stopę NBP przez cały okres, liczy odsetki od pełnych obligacji po 100 zł i odejmuje 19% podatku od każdej wypłaty. Odsetki z COI, ROR i DOR wypłacane w trakcie nie są reinwestowane. Rzeczywiste odsetki ROR i DOR naliczane są według liczby dni w miesiącu.
Kalkulator wymaga włączonej obsługi JavaScript. Wyliczenia dla 10 000 zł znajdziesz w tabeli artykułu.
Jak podatek Belki obniża zysk z obligacji i jak go uniknąć?
Od odsetek z obligacji skarbowych płaci się 19% podatku od zysków kapitałowych, czyli podatku Belki. Podatek pobiera automatycznie bank prowadzący rejestr obligacji - przy wykupie EDO, TOS, ROS i ROD od całych naliczonych odsetek, a przy COI, ROR i DOR od każdej wypłaty odsetek.
Podatku Belki można uniknąć, kupując obligacje w ramach IKE-Obligacje lub IKZE-Obligacje, które prowadzi PKO BP. Limit wpłat na IKE w 2026 r. wynosi 28 260 zł, a na IKZE 11 304 zł (16 956 zł dla osób prowadzących działalność). Przy 10 000 zł w EDO i inflacji 3% konto IKE oznacza 6 343 zł zysku zamiast 5 137,83 zł, czyli o 1 205,17 zł więcej. Warunkiem zwolnienia w IKE jest wypłata środków po 60. roku życia (albo po 55. roku życia przy prawie do emerytury) i wpłaty w co najmniej 5 latach kalendarzowych. Wypłata z IKZE po 65. roku życia jest objęta 10% ryczałtem zamiast podatku Belki. Szczegóły opisujemy w tekstach o IKE i IKZE, a sposób naliczania podatku od zysków kapitałowych - w artykule o podatku Belki.
EDO mają przewagę podatkową nad COI również poza IKE. Podatek od EDO pobiera się raz, przy wykupie po 10 latach, więc przez cały okres procent składany działa na pełnych odsetkach. W COI podatek pobierany jest co roku od wypłaconych odsetek.
Co się stanie, gdy wypłacisz pieniądze z obligacji przed terminem?
Obligacje skarbowe (z wyjątkiem OTS) można oddać do przedterminowego wykupu, ale bank pobiera wtedy opłatę od 0,50 zł do 3,00 zł za każdą obligację. Opłatę odejmuje się od naliczonych odsetek. W pierwszym okresie odsetkowym nie może ona przekroczyć odsetek, więc przy wycofaniu w pierwszym roku (w ROR i DOR - w pierwszym miesiącu) wpłacony kapitał pozostaje nienaruszony.
Przykład: 100 obligacji EDO kupionych w listopadzie 2026 r. po dwóch latach, przy inflacji 3%, ma wartość 110,62 zł za sztukę. Po odjęciu opłaty 3,00 zł zostaje 7,62 zł odsetek na obligacji, czyli 762 zł przed podatkiem z 10 000 zł. OTS można wycofać bez opłat, ale wtedy nie dostaje się żadnych odsetek. Wykup obligacji rodzinnych ROS i ROD jest możliwy najwcześniej po 7 dniach od zakupu, a pieniędzy z wcześniejszego wykupu nie można zainwestować w nowe obligacje rodzinne.
Opłaty za wcześniejszy wykup są niższe dla obligacji kupionych do 31 sierpnia 2024 r.: 0,70 zł dla TOS, COI i ROS oraz 2,00 zł dla EDO i ROD. Przed decyzją o wcześniejszym wykupie warto porównać kwotę do wypłaty z wartością obligacji przy wykupie w terminie.
Kto może kupić obligacje rodzinne ROS i ROD?
Obligacje rodzinne ROS (6 lat) i ROD (12 lat) mogą kupić tylko beneficjenci programu Rodzina 800+, czyli osoby, które dostały decyzję lub informację o przyznaniu świadczenia wychowawczego. Limit zakupu to suma świadczeń 800+ otrzymanych od momentu przyznania, łącznie z kwotą za miesiąc zakupu, pomniejszona o wcześniej kupione obligacje rodzinne.
Obligacje rodzinne dają wyższą marżę niż ich odpowiedniki: ROS mają 2,00 pkt proc. ponad inflację przez 6 lat, a ROD 2,50 pkt proc. przez 12 lat. Przy 10 000 zł i inflacji 3% ROD dają po 12 latach 7 314,30 zł zysku na rękę. Obligacje rodzinne kupuje się przez internet na zakup.obligacjeskarbowe.pl, w oddziałach PKO BP, w punktach obsługi Biura Maklerskiego PKO BP albo telefonicznie.
Gdzie i jak kupić obligacje skarbowe?
Obligacje skarbowe kupuje się przez internet lub w placówce PKO BP oraz w Banku Pekao. Trzeba założyć rachunek rejestrowy (w PKO BP) i przelać na niego pieniądze, a potem złożyć dyspozycję zakupu. Obligacje listopadowej emisji można kupować od 1 do 30 listopada 2026 r., a odsetki zaczynają się naliczać od dnia zakupu.
- Załóż rachunek rejestrowy w PKO BP (online na obligacjeskarbowe.pl lub w oddziale) albo zaloguj się do bankowości Banku Pekao.
- Przelej pieniądze na rachunek rejestrowy - dla 10 000 zł kupisz 100 obligacji po 100 zł.
- Wybierz typ obligacji zgodny z horyzontem oszczędzania i złóż dyspozycję zakupu.
- Zapisz datę wykupu - pieniądze z odsetkami wrócą na rachunek w dniu wykupu.
- Jeśli Twoje obligacje są wykupywane w listopadzie, możesz je zamienić na nowe po 99,90 zł (OTS po 100 zł) - zamiana działa od 27 października 2026 r.
Obligacje w IKE-Obligacje i IKZE-Obligacje można założyć wyłącznie w oddziale PKO BP lub w punkcie obsługi Biura Maklerskiego PKO BP. Popularność obligacji rośnie: we wrześniu 2026 r. Polacy kupili obligacje oszczędnościowe za 7,9 mld zł, z czego 3,04 mld zł przypadło na roczne ROR, a od początku roku do końca września - za blisko 65 mld zł.
Które obligacje skarbowe wybrać w 2026 roku?
Wybór obligacji skarbowych zależy przede wszystkim od tego, kiedy będą potrzebne pieniądze. Na kilka miesięcy lub rok pasują OTS i ROR, na 2-3 lata DOR i TOS, a na 4 lata i dłużej - indeksowane inflacją COI i EDO, które dają marżę ponad inflację, ale tylko pod warunkiem wytrzymania do wykupu.
| Sytuacja | Obligacje | Dlaczego |
|---|---|---|
| Pieniądze potrzebne za kilka miesięcy | OTS | stałe 2,00%, wycofanie bez opłat (bez odsetek) |
| Spodziewasz się wyższych stóp NBP | ROR, DOR | oprocentowanie co miesiąc za stopą referencyjną |
| Chcesz znać zysk z góry | TOS | stałe 4,40% przez 3 lata z kapitalizacją |
| Chcesz co roku wypłacać odsetki | COI | odsetki na konto po każdym roku, ochrona przed inflacją |
| Oszczędzasz 10 lat lub na emeryturę | EDO (najlepiej w IKE) | najwyższa marża, kapitalizacja, podatek raz na końcu |
Obligacje skarbowe nie są jedyną formą oszczędzania na przyszłość - przy długim horyzoncie warto porównać je z innymi produktami opisanymi w przewodniku o tym, jak oszczędzać na emeryturę. Każda zmiana stóp procentowych przez RPP zmienia oprocentowanie ROR i DOR od kolejnego miesiąca, ale nie zmienia warunków już kupionych TOS, COI i EDO.
Porównanie obligacji skarbowych - listopad 2026 (PDF)
Dwustronicowe zestawienie do wydruku: oprocentowanie, marże, opłaty i sposób wypłaty odsetek dla wszystkich 8 typów obligacji, zysk z 10 000 zł przy inflacji 2%, 3%, 4% i 5% oraz lista rzeczy do sprawdzenia przed zakupem.
Najczęściej zadawane pytania
Jakie jest oprocentowanie obligacji skarbowych w listopadzie 2026?
W listopadzie 2026 r. obligacje OTS mają 2,00%, ROR 4,00%, DOR 4,15%, TOS 4,40%, COI 4,75%, EDO 5,35%, rodzinne ROS 5,00% i ROD 5,60% w pierwszym okresie odsetkowym. Stawki są takie same jak w październiku 2026 r.
Ile zarobię na obligacjach EDO za 10 000 zł?
Przy średniej inflacji 3% rocznie 10 000 zł w obligacjach EDO kupionych w listopadzie 2026 r. da po 10 latach 5 137,83 zł zysku po podatku Belki, czyli 15 137,83 zł na rękę. W IKE zysk wyniósłby 6 343 zł, bo nie płaci się podatku.
Czy obligacje skarbowe są bezpieczne?
Obligacje oszczędnościowe gwarantuje Skarb Państwa, a ich wartość nie zależy od cen rynkowych. Trzymane do wykupu oddają cały wpłacony kapitał z odsetkami. Gwarancja państwa nie ma limitu kwotowego, w odróżnieniu od gwarancji BFG dla lokat (100 000 euro w jednym banku).
Czy od obligacji skarbowych płaci się podatek?
Tak. Od odsetek pobierany jest automatycznie 19% podatek Belki. Wyjątek to obligacje kupione w IKE-Obligacje lub IKZE-Obligacje - po spełnieniu warunków ustawowych zysk jest zwolniony z podatku Belki.
Ile kosztuje wcześniejszy wykup obligacji?
Za obligacje kupione od 1 września 2024 r. opłata wynosi 0,50 zł (ROR), 0,70 zł (DOR), 1,00 zł (TOS), 2,00 zł (COI, ROS) i 3,00 zł (EDO, ROD) za każdą obligację. OTS wycofuje się bez opłat, ale bez odsetek. Opłata jest potrącana z odsetek.
Jak liczy się oprocentowanie obligacji EDO i COI?
W pierwszym roku EDO mają stałe 5,35%, a COI 4,75%. Od drugiego roku oprocentowanie to roczna inflacja ogłoszona przez GUS w miesiącu poprzedzającym okres odsetkowy plus marża: 2,00 pkt proc. dla EDO i 1,50 pkt proc. dla COI. Przy ujemnej inflacji przyjmuje się zero.
Gdzie kupić obligacje skarbowe?
Obligacje skarbowe sprzedaje PKO BP (internet na obligacjeskarbowe.pl, oddziały, punkty Biura Maklerskiego, telefon) oraz Bank Pekao w bankowości internetowej i aplikacji. IKE-Obligacje i IKZE-Obligacje zakłada się tylko w PKO BP.
Kto może kupić obligacje 800 plus?
Obligacje rodzinne ROS i ROD mogą kupić tylko beneficjenci programu Rodzina 800+. Limit zakupu to suma otrzymanych świadczeń 800+ łącznie z kwotą za miesiąc zakupu, pomniejszona o wcześniej kupione obligacje rodzinne.
Źródła
- Ministerstwo Finansów - Oferta oszczędnościowych obligacji skarbowych, listopad 2026 r. (gov.pl/web/finanse)
- Listy emisyjne i warunki obligacji OTS, ROR, DOR, TOS, COI, EDO, ROS i ROD - obligacjeskarbowe.pl, stan na październik 2026 r.
- Narodowy Bank Polski - komunikat Rady Polityki Pieniężnej z 7 października 2026 r. (stopa referencyjna 3,75%)
- Główny Urząd Statystyczny - wskaźnik cen towarów i usług konsumpcyjnych we wrześniu 2026 r. (4,1% rok do roku)
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 30a (19% podatek od odsetek)
- Ustawa z dnia 20 kwietnia 2004 r. o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego; limity wpłat na 2026 r.
- Ustawa z dnia 11 lutego 2016 r. o pomocy państwa w wychowywaniu dzieci (świadczenie wychowawcze 800+)
- Dane o sprzedaży obligacji oszczędnościowych we wrześniu 2026 r. (Ministerstwo Finansów, za serwisem Strefa Inwestorów)
Barbara Kwitek - prowadzi w serwisie tematykę finansów osobistych, bankowości i inwestowania oraz kredytów, nieruchomości i ubezpieczeń. Skupia się na praktycznym zarządzaniu domowym budżetem i świadomym oszczędzaniu, tak aby czytelnik wiedział, na co zwrócić uwagę przed podjęciem decyzji.
Artykuł ma charakter informacyjny i nie jest rekomendacją inwestycyjną. Wyliczenia zysku to scenariusze oparte na założonej inflacji i stopie NBP - wiążące są listy emisyjne Ministra Finansów.