Jednoosobowa działalność gospodarcza to najprostszy i najczęściej wybierany sposób prowadzenia firmy w Polsce. Rejestrujesz ją za darmo, w jeden dzień i przez internet, a odpowiadasz za nią jako osoba fizyczna. Ten przewodnik prowadzi przez cały start i pierwsze miesiące: od wpisu w CEIDG, przez wybór formy opodatkowania i składek ZUS, po VAT, faktury i obowiązkowy w 2026 roku KSeF. Punktem odniesienia są kwoty i przepisy obowiązujące w 2026 roku, w tym płaca minimalna 4806 zł, która wyznacza część progów.
Kluczowe wnioski
- Rejestracja w CEIDG jest bezpłatna i możliwa online – numery NIP i REGON nadawane są automatycznie na podstawie wpisu.
- Na starcie ZUS jest niski: przez pierwsze 6 miesięcy płacisz tylko składkę zdrowotną (ulga na start), a przez kolejne 24 miesiące składki preferencyjne, ok. 456 zł miesięcznie.
- Masz trzy główne formy opodatkowania: skalę (12/32%), podatek liniowy (19%) i ryczałt (od 2 do 17%) – wybór wpływa też na wysokość składki zdrowotnej.
- W 2026 roku ze zwolnienia z VAT skorzystasz do 240 000 zł sprzedaży, a od 1 kwietnia 2026 roku KSeF (faktury ustrukturyzowane) obejmuje praktycznie wszystkich przedsiębiorców.
Dla kogo jest ten przewodnik
Skorzystasz najwięcej, jeśli zakładasz pierwszą firmę albo rozważasz przejście na samozatrudnienie i chcesz zrozumieć, co Cię czeka na starcie i ile to kosztuje. To mapa całego tematu – konkretne obliczenia dla Twojej sytuacji (zwłaszcza wybór formy opodatkowania) warto potwierdzić z księgowym, bo zależą od branży, kosztów i planowanych przychodów.
Czym jest jednoosobowa działalność gospodarcza?
Jednoosobowa działalność gospodarcza (w skrócie JDG) to firma prowadzona przez jedną osobę fizyczną na podstawie wpisu do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG). Nie ma tu odrębnej osoby prawnej – to Ty jesteś przedsiębiorcą, posługujesz się własnym numerem NIP i odpowiadasz za zobowiązania firmy całym swoim majątkiem. W zamian dostajesz najprostszą i najtańszą formę działania: bez kapitału zakładowego, bez notariusza, z minimum formalności na starcie.
Jeśli Twoja działalność ma być bardzo mała i dorywcza, rozważ najpierw działalność nierejestrowaną – możesz z niej korzystać bez zakładania firmy, dopóki przychód nie przekroczy 10 813,50 zł na kwartał (225% płacy minimalnej w 2026 roku). Gdy planujesz coś większego lub bardziej trwałego, JDG będzie właściwym wyborem. Alternatywą dla większej skali lub kilku wspólników są spółki, na czele ze spółką z o.o., która ogranicza odpowiedzialność osobistą.
Jak założyć jednoosobową działalność gospodarczą krok po kroku?
Rejestracja sprowadza się do jednego wniosku CEIDG-1, który złożysz online (z profilem zaufanym lub e-dowodem) albo w dowolnym urzędzie gminy. Poniżej sześć kroków, które porządkują cały proces od pomysłu do pierwszej faktury.
- Przygotuj dane do wpisu – nazwę firmy (musi zawierać Twoje imię i nazwisko), datę rozpoczęcia i adres do doręczeń.
- Dobierz kody PKD – wskaż przeważający i dodatkowe rodzaje działalności według nowej klasyfikacji PKD 2025.
- Wybierz formę opodatkowania – skala, podatek liniowy lub ryczałt; decyzję możesz później zmienić w ustawowym terminie.
- Złóż wniosek CEIDG-1 – online na biznes.gov.pl lub w urzędzie. Numery NIP i REGON nadawane są automatycznie, a wpis jest bezpłatny.
- Zdecyduj o VAT – jeśli rejestrujesz się jako podatnik VAT, złóż osobno formularz VAT-R przed pierwszą sprzedażą opodatkowaną.
- Załatw sprawy okołofirmowe – załóż konto firmowe, ustaw wystawianie faktur w KSeF i sprawdź, czy potrzebujesz kasy fiskalnej.
Zgłoszenie do ZUS następuje automatycznie na podstawie wpisu w CEIDG – w ciągu 7 dni od rozpoczęcia działalności system przekaże dane, a Ty wybierasz jedynie schemat składek. Cały proces krok po kroku, z wariantami i pułapkami, rozwijamy w osobnym poradniku o tym, jak założyć firmę oraz w tekście o rejestracji i zmianach wpisu w CEIDG.
Jaką formę opodatkowania wybrać?
To najważniejsza decyzja na starcie, bo wpływa nie tylko na podatek, ale i na składkę zdrowotną oraz na to, czy rozliczysz koszty. Masz trzy główne opcje: skalę podatkową, podatek liniowy i ryczałt od przychodów ewidencjonowanych. W skrócie: skala i liniowy liczą podatek od dochodu (przychód minus koszty), a ryczałt – od samego przychodu, za to niższą stawką.
| Cecha | Skala podatkowa | Podatek liniowy | Ryczałt |
|---|---|---|---|
| Stawka podatku | 12% do 120 000 zł, 32% powyżej | 19% niezależnie od dochodu | od 2% do 17% zależnie od branży |
| Podstawa | dochód | dochód | przychód (bez kosztów) |
| Koszty uzyskania | tak | tak | nie |
| Kwota wolna 30 000 zł | tak | nie | nie |
| Składka zdrowotna | 9% dochodu (min 432,54 zł) | 4,9% dochodu (min 432,54 zł) | stała wg progu przychodu |
| Sprawdza się, gdy | niskie/średnie dochody, ulgi, dziecko | wysokie dochody i koszty | niskie koszty, usługi |
Ryczałt kusi prostotą i niską stawką, ale pamiętaj, że płacisz od przychodu – jeśli masz wysokie koszty, może wyjść drożej niż skala. Typowe stawki to 3% w handlu i gastronomii, 5,5% w budowlance, 8,5% dla wielu usług, 12% dla części usług IT, 14% dla projektowania i reklamy, 15% dla wybranych usług niematerialnych oraz 17% dla wolnych zawodów. Z ryczałtu skorzystasz, jeśli przychód za poprzedni rok nie przekroczył równowartości 2 mln euro (8 517 200 zł w 2026 roku). Więcej w tekstach o podatku liniowym i ryczałcie ewidencjonowanym, a przy skali – o progach podatkowych i kosztach uzyskania przychodu.
Ile wynoszą składki ZUS na starcie?
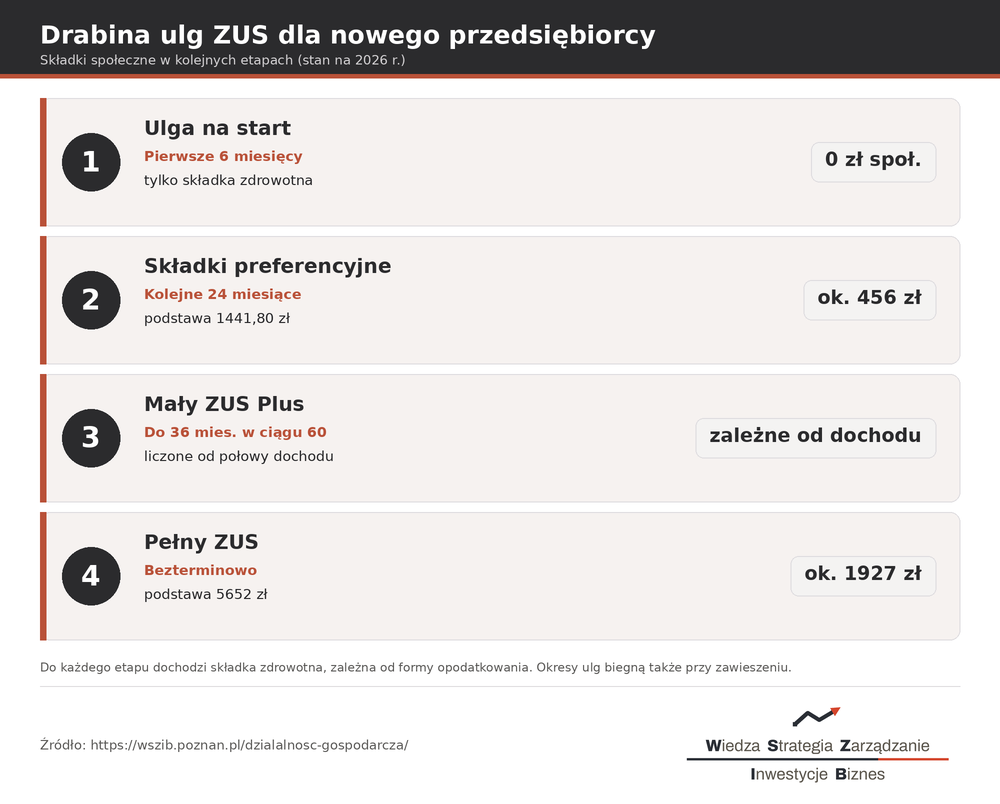
To najczęstsze zmartwienie początkujących – i dobra wiadomość: przez pierwsze lata ZUS jest znacznie niższy niż pełny. Ustawodawca przewidział drabinę ulg: najpierw ulgę na start, potem składki preferencyjne, a następnie mały ZUS Plus. Dopiero po ich wyczerpaniu przechodzisz na pełne składki.
| Etap | Jak długo | Składki społeczne (2026) |
|---|---|---|
| Ulga na start | 6 miesięcy | brak – płacisz tylko składkę zdrowotną |
| Składki preferencyjne | 24 miesiące | ok. 456 zł (podstawa 1441,80 zł) |
| Mały ZUS Plus | do 36 miesięcy w ciągu 60 | liczone od połowy dochodu |
| Pełny ZUS | bezterminowo | ok. 1927 zł (podstawa 5652 zł) |
Kilka zasad, które warto znać. Z ulgi na start skorzystasz, jeśli w ostatnich 60 miesiącach nie prowadziłeś działalności i nie będziesz pracować dla byłego pracodawcy w tym samym zakresie co na etacie. Do składek preferencyjnych i tak dobrowolnie warto dopisać ubezpieczenie chorobowe (to różnica ok. 35 zł, a daje prawo do zasiłku). Ważne: okresy ulg biegną także w czasie zawieszenia działalności, więc nie „zamrażają się”. Do wszystkich etapów dochodzi składka zdrowotna, którą omawiamy niżej. Szczegóły w poradnikach o uldze na start, małym ZUS Plus oraz o składkach ZUS przedsiębiorcy.
Ile wynosi składka zdrowotna w 2026 roku?
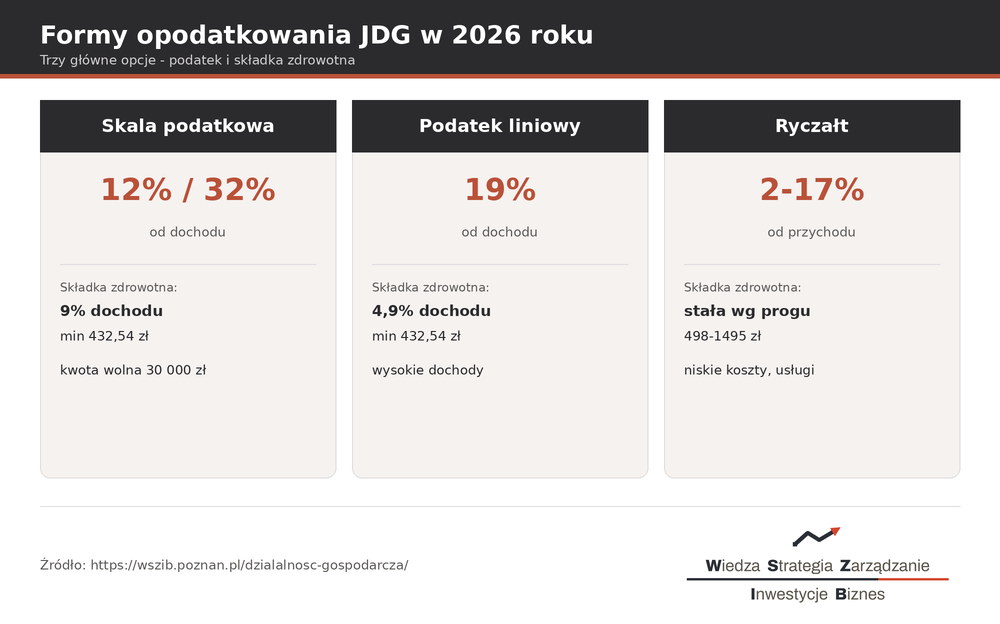
Składka zdrowotna nie podlega uldze na start ani preferencji – płacisz ją od początku, a jej wysokość zależy od wybranej formy opodatkowania. To właśnie dlatego forma opodatkowania to decyzja nie tylko podatkowa. Od 2026 roku minimalna podstawa wróciła do pełnej płacy minimalnej, więc minimalne składki wzrosły względem 2025 roku.
| Forma | Jak liczona | Minimalnie miesięcznie |
|---|---|---|
| Skala podatkowa | 9% dochodu | 432,54 zł |
| Podatek liniowy | 4,9% dochodu (odliczenie do 14 100 zł) | 432,54 zł |
| Ryczałt – przychód do 60 000 zł | stała, wg progu | 498,35 zł |
| Ryczałt – przychód 60 000-300 000 zł | stała, wg progu | 830,58 zł |
| Ryczałt – przychód powyżej 300 000 zł | stała, wg progu | 1 495,04 zł |
Na skali i liniowym składka rośnie razem z dochodem i nie ma górnego limitu, a minimum (432,54 zł) zapłacisz też w miesiącu ze stratą. Na ryczałcie płacisz kwotę stałą przypisaną do progu przychodu, niezależnie od tego, czy dany miesiąc był dobry, czy słaby. Przedsiębiorcy na ryczałcie i liniowym mogą częściowo odliczyć zapłaconą składkę zdrowotną, co nieco łagodzi obciążenie.
VAT i KSeF – o czym pamiętać w 2026 roku?
VAT i sposób wystawiania faktur to dwie osobne sprawy, ale obie zmieniły się w 2026 roku, więc warto je znać już na starcie. W skrócie: VAT dotyczy tego, czy doliczasz podatek do sprzedaży, a KSeF – tego, w jakiej formie wystawiasz faktury.
Jako nowy przedsiębiorca możesz korzystać ze zwolnienia podmiotowego z VAT, dopóki roczna sprzedaż nie przekroczy 240 000 zł – to limit podniesiony w 2026 roku z wcześniejszych 200 000 zł. Zwolnienie oznacza mniej formalności, ale nie odliczysz VAT od zakupów, więc przy dużych inwestycjach albo sprzedaży do firm rejestracja do VAT bywa korzystniejsza. Część działalności (np. usługi prawnicze czy jubilerskie) nie może korzystać ze zwolnienia niezależnie od obrotu. Temat rozwijamy w tekstach o podatku VAT i fakturze bez VAT.
Druga zmiana to Krajowy System e-Faktur (KSeF). Wystawianie faktur ustrukturyzowanych staje się obowiązkowe od 1 lutego 2026 roku dla największych firm (sprzedaż powyżej 200 mln zł) i od 1 kwietnia 2026 roku dla wszystkich pozostałych – w tym mikrofirm i przedsiębiorców zwolnionych z VAT. Do końca 2026 roku obowiązuje okres przejściowy z ułatwieniami dla najmniejszych. W praktyce oznacza to, że jeszcze przed pierwszą fakturą warto skonfigurować dostęp do KSeF. Jak poprawnie wystawić dokument, pokazujemy w poradniku o tym, jak wystawić fakturę.
Konto firmowe, faktury i koszty
Formalnie nie musisz mieć osobnego konta firmowego – przepisy nie zakazują rozliczeń z prywatnego rachunku. W praktyce jednak konto firmowe jest niemal niezbędne: płatności między firmami powyżej 15 000 zł muszą iść przelewem, a mechanizm podzielonej płatności i sprawdzanie kontrahenta na białej liście VAT działają na rachunkach firmowych. Oddzielenie finansów firmy od prywatnych po prostu ułatwia księgowość i rozliczenia.
Jeśli rozliczasz się według skali lub liniowo, prowadzisz podatkową księgę przychodów i rozchodów i zbierasz dokumenty kosztowe – to one obniżają dochód, od którego liczysz podatek. Na ryczałcie kosztów nie rozliczasz, więc prowadzisz jedynie ewidencję przychodów. Bieżące rozliczenia możesz prowadzić samodzielnie w programie księgowym albo powierzyć je biuru rachunkowemu; plusy i minusy obu opcji zestawiamy w tekście o księgowości dla firm. Sprawdź też, czy Twoja sprzedaż wymaga kasy fiskalnej.
Jakie są najważniejsze terminy przedsiębiorcy?
Najwięcej terminów jest miesięcznych i wiąże się ze składkami ZUS oraz zaliczką na podatek. Do tego dochodzi roczne zeznanie PIT, którego formularz zależy od wybranej formy opodatkowania.
| Obowiązek | Termin |
|---|---|
| Składki ZUS i deklaracja rozliczeniowa | do 20. dnia następnego miesiąca |
| Zaliczka na PIT (miesięcznie lub kwartalnie) | do 20. dnia następnego okresu |
| JPK_V7 dla czynnych podatników VAT | do 25. dnia następnego miesiąca |
| Roczny PIT – ryczałt (PIT-28) | do 30 kwietnia |
| Roczny PIT – skala (PIT-36) lub liniowy (PIT-36L) | do 30 kwietnia |
| Roczne rozliczenie składki zdrowotnej | do 20 maja |
Jeśli termin wypada w sobotę lub dzień ustawowo wolny, przesuwa się na najbliższy dzień roboczy. Składki i zaliczki wpłacasz na swój indywidualny numer rachunku składkowego oraz mikrorachunek podatkowy.
Jak zawiesić lub zamknąć działalność?
Jednoosobową działalność możesz zawiesić na dowolny czas – minimum to 30 dni, a górnej granicy nie ma. W okresie zawieszenia nie płacisz składek ZUS ani zaliczek na podatek i nie prowadzisz bieżącej sprzedaży, ale możesz przyjmować należności i regulować wcześniejsze zobowiązania. Zawieszenie zgłaszasz przez CEIDG i w każdej chwili wznawiasz działalność. Szczegóły w poradniku o zawieszeniu działalności gospodarczej.
Zakończenie działalności to złożenie wniosku o wykreślenie z CEIDG (formularz CEIDG-1) w ciągu 7 dni od trwałego zaprzestania. Wykreślenie z CEIDG automatycznie wyrejestrowuje Cię z ZUS, ale pamiętaj o dopięciu spraw podatkowych i o obowiązku przechowywania dokumentacji. Krok po kroku opisujemy to w tekście o zamknięciu działalności gospodarczej.
Najczęstsze błędy przy zakładaniu firmy
Większość kłopotów na starcie bierze się z pośpiechu i nieznajomości terminów, a nie ze skomplikowanych przepisów. Oto sześć pomyłek, które najczęściej kosztują nerwy lub pieniądze.
- Pochopny wybór formy opodatkowania – decyzja „na czuja”, bez policzenia kosztów i składki zdrowotnej dla własnej branży.
- Skorzystanie z ulgi na start mimo pracy dla byłego pracodawcy – to wyklucza ulgę, jeśli zakres pokrywa się z etatem.
- Przeoczenie końca okresu preferencyjnego – po 24 miesiącach składki rosną, a termin biegnie także w czasie zawieszenia.
- Brak rejestracji do VAT tam, gdzie była obowiązkowa – niektóre usługi nie mają prawa do zwolnienia niezależnie od obrotu.
- Nieprzygotowanie się do KSeF – od 1 kwietnia 2026 roku faktura poza systemem może nie zostać uznana za skutecznie wystawioną.
- Mieszanie finansów firmowych i prywatnych – utrudnia księgowość i rozliczenie kosztów; łatwiej działać na osobnym koncie.
Gdy firma zacznie się rozwijać, dojdą kolejne tematy – od pozyskiwania klientów przez marketing internetowy, przez sprzedaż w modelu e-commerce, po kadry i płace, gdy zatrudnisz pierwszego pracownika.
Podsumowanie
Jednoosobowa działalność gospodarcza jest tania i szybka w założeniu, a pierwsze lata dodatkowo łagodzą ulgi w ZUS. Klucz to trzy świadome decyzje na starcie: dobór kodów PKD, wybór formy opodatkowania i przygotowanie się do VAT oraz KSeF. Jeśli od początku pilnujesz terminów i oddzielasz finanse firmy od prywatnych, prowadzenie JDG jest naprawdę proste. Zacznij od policzenia, która forma opodatkowania pasuje do Twojej branży, a potem złóż wniosek CEIDG-1.
Pobierz: Zakładam firmę (JDG) 2026
Zestaw dla startującego przedsiębiorcy w jednym pliku PDF: lista kontrolna rejestracji krok po kroku oraz ściąga ze ścieżką ZUS, stawkami i limitami na 2026 rok.
Najczęściej zadawane pytania
Ile kosztuje założenie jednoosobowej działalności gospodarczej?
Sama rejestracja w CEIDG jest bezpłatna, zarówno online, jak i w urzędzie gminy. Nie ma opłaty za wpis ani za nadanie NIP i REGON. Koszty pojawiają się dopiero później – to składki ZUS (na starcie obniżone) i ewentualnie usługi księgowe.
Ile wynosi ZUS na starcie działalności w 2026 roku?
Przez pierwsze 6 miesięcy w ramach ulgi na start płacisz tylko składkę zdrowotną, bez składek społecznych. Przez kolejne 24 miesiące obowiązują składki preferencyjne – ok. 456 zł miesięcznie od podstawy 1441,80 zł. Do tego dochodzi składka zdrowotna zależna od formy opodatkowania.
Jaką formę opodatkowania wybrać dla JDG?
To zależy od branży, poziomu kosztów i planowanych dochodów. Skala opłaca się przy niższych dochodach i korzystaniu z ulg, liniowy przy wysokich dochodach, a ryczałt przy niskich kosztach, zwłaszcza w usługach. Wybór wpływa też na wysokość składki zdrowotnej, więc warto policzyć warianty przed decyzją.
Czy muszę być podatnikiem VAT?
Nie zawsze. Możesz korzystać ze zwolnienia podmiotowego, dopóki roczna sprzedaż nie przekroczy 240 000 zł (limit obowiązujący od 2026 roku). Rejestracja do VAT bywa jednak korzystna przy dużych zakupach lub sprzedaży do firm. Część działalności jest wyłączona ze zwolnienia niezależnie od obrotu.
Od kiedy KSeF jest obowiązkowy dla jednoosobowej działalności?
Dla zdecydowanej większości przedsiębiorców, w tym mikrofirm i zwolnionych z VAT, obowiązkowy KSeF wchodzi od 1 kwietnia 2026 roku. Największe firmy (sprzedaż powyżej 200 mln zł) obejmuje on od 1 lutego 2026 roku. Do końca 2026 roku obowiązuje okres przejściowy z ułatwieniami dla najmniejszych.
Czy można zawiesić jednoosobową działalność gospodarczą?
Tak, JDG możesz zawiesić na co najmniej 30 dni, bez górnego limitu czasu. W okresie zawieszenia nie płacisz składek ZUS ani zaliczek na podatek. Zawieszenie i późniejsze wznowienie zgłaszasz przez CEIDG.
O autorze
Kamil Zieliński pisze w serwisie o zakładaniu i prowadzeniu firmy oraz o marketingu i sprzedaży. Tłumaczy formalności startu – od CEIDG i ZUS po wybór formy opodatkowania – w sposób praktyczny i wolny od żargonu, tak aby początkujący przedsiębiorca wiedział, co i w jakiej kolejności zrobić. Na bieżąco śledzi zmiany, bo w podatkach i składkach dużo dzieje się z roku na rok.
Źródła
- Ustawa z dnia 6 marca 2018 r. – Prawo przedsiębiorców.
- Ustawa z dnia 6 marca 2018 r. o Centralnej Ewidencji i Informacji o Działalności Gospodarczej i Punkcie Informacji dla Przedsiębiorcy.
- Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych.
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych.
- Ustawa z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne.
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług, w tym nowelizacja z dnia 24 czerwca 2025 r. (Dz.U. 2025 poz. 896) podnosząca limit zwolnienia do 240 000 zł.
- Zakład Ubezpieczeń Społecznych – informacje o uldze na start, składkach preferencyjnych i małym ZUS Plus (dane za 2026 r.).
- Ministerstwo Finansów i Krajowa Administracja Skarbowa – Krajowy System e-Faktur (KSeF), terminy wdrożenia.
- Serwis Biznes.gov.pl – rejestracja działalności i obowiązki przedsiębiorcy.