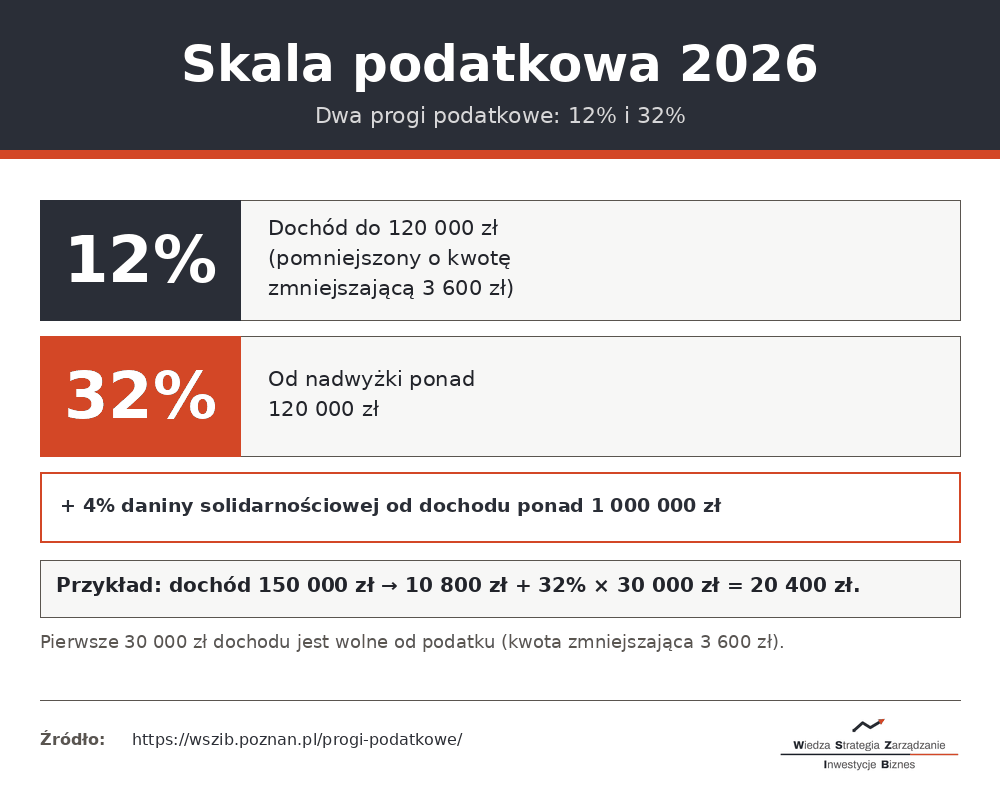
Progi podatkowe w 2026 roku to dwie stawki skali podatkowej: 12% od dochodu do 120 000 zł i 32% od nadwyżki ponad tę kwotę. Wyższą stawkę płacisz tylko od części dochodu powyżej progu, a nie od całości – to najczęstsze nieporozumienie przy rozliczeniu.
Progi to jeden z dwóch elementów decydujących o wysokości podatku. Drugim jest kwota wolna od podatku, a całość rozliczenia opisujemy w przewodniku po rozliczeniu PIT.
Skala podatkowa 2026
Skala ma dwa progi. Podatek w każdym z nich liczy się inaczej.
| Podstawa opodatkowania | Podatek |
|---|---|
| do 120 000 zł | 12% podstawy minus kwota zmniejszająca 3 600 zł |
| ponad 120 000 zł | 10 800 zł + 32% nadwyżki ponad 120 000 zł |
Jak liczyć podatek – przykłady
Najprościej pokazać to na liczbach:
- dochód 95 000 zł: 95 000 zł x 12% – 3 600 zł = 7 800 zł,
- dochód 150 000 zł: 10 800 zł + 32% x 30 000 zł = 20 400 zł.
W drugim przykładzie stawkę 32% liczysz wyłącznie od 30 000 zł, czyli od nadwyżki ponad 120 000 zł. Reszta dochodu pozostaje w pierwszym progu.
Kwota wolna i kwota zmniejszająca
Pierwsze 30 000 zł dochodu jest wolne od podatku. Realizuje to kwota zmniejszająca podatek 3 600 zł, którą odejmujesz od wyliczonej kwoty. Jak dokładnie działa ten mechanizm, opisujemy przy kwocie wolnej od podatku.
Drugi próg – kiedy rozważyć inną formę
Przy wysokich dochodach z działalności druga stawka bywa dotkliwa, dlatego część przedsiębiorców rozważa podatek liniowy (stała stawka 19%) albo ryczałt. Wybór zależy od poziomu dochodów i kosztów – warto go przeliczyć. Formy opodatkowania firmy porównujemy w przewodniku o jednoosobowej działalności gospodarczej, a rozliczenie na skali opisuje PIT-36.
Danina solidarnościowa
Powyżej progów jest jeszcze jeden poziom. Od nadwyżki dochodu ponad 1 000 000 zł w roku dochodzi 4% daniny solidarnościowej. To odrębne obciążenie, płacone poza samą skalą, ale w praktyce działa jak trzeci próg dla najwyższych dochodów.
Progi a działalność gospodarcza
Skala z progami obejmuje nie tylko pracowników rozliczających PIT-37, ale też przedsiębiorców, którzy wybrali skalę. Zasada jest ta sama: 12% do 120 000 zł i 32% od nadwyżki, z kwotą wolną i kwotą zmniejszającą.
Policz swój podatek
Arkusz uwzględnia kwotę wolną i oba progi. Wpisujesz roczny dochód, a kalkulator pokazuje podatek i efektywną stopę.
Najczęściej zadawane pytania
Ile wynoszą progi podatkowe w 2026 roku?
Skala ma dwie stawki: 12% od dochodu do 120 000 zł i 32% od nadwyżki ponad 120 000 zł.
Czy po przekroczeniu progu cały dochód jest opodatkowany 32%?
Nie. Stawkę 32% płacisz tylko od części dochodu powyżej 120 000 zł. Reszta pozostaje opodatkowana 12%.
Jak obliczyć podatek według skali?
Do 120 000 zł: 12% podstawy minus 3 600 zł. Powyżej: 10 800 zł plus 32% nadwyżki ponad 120 000 zł.
Co to jest danina solidarnościowa?
To dodatkowe 4% od nadwyżki dochodu ponad 1 000 000 zł w roku, płacone poza skalą podatkową.
Czy progi dotyczą działalności gospodarczej?
Tak, jeśli przedsiębiorca rozlicza się według skali. Przy podatku liniowym obowiązuje stała stawka 19%, a przy ryczałcie – stawki zależne od działalności.
Ile wynosi kwota wolna przy skali?
30 000 zł. Odpowiada jej kwota zmniejszająca podatek 3 600 zł.
Źródła
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych
- Ministerstwo Finansów – skala podatkowa i danina solidarnościowa
- Serwis podatki.gov.pl – stawki i progi podatkowe
- gov.pl – komunikaty o rozliczeniu PIT za 2025 rok
Mirosław Kędziora – w serwisie odpowiada za podatki i księgowość, prawo w biznesie oraz kadry i płace. Pisze o rozliczeniach z urzędem skarbowym i ZUS oraz o obowiązkach przedsiębiorcy, rozkładając formalności na proste kroki. W podatkach szczególnie pilnuje aktualności, bo przepisy zmieniają się tu najczęściej.
Artykuł ma charakter informacyjny i nie jest poradą podatkową. W indywidualnej sprawie warto potwierdzić szczegóły w urzędzie skarbowym lub u doradcy podatkowego.