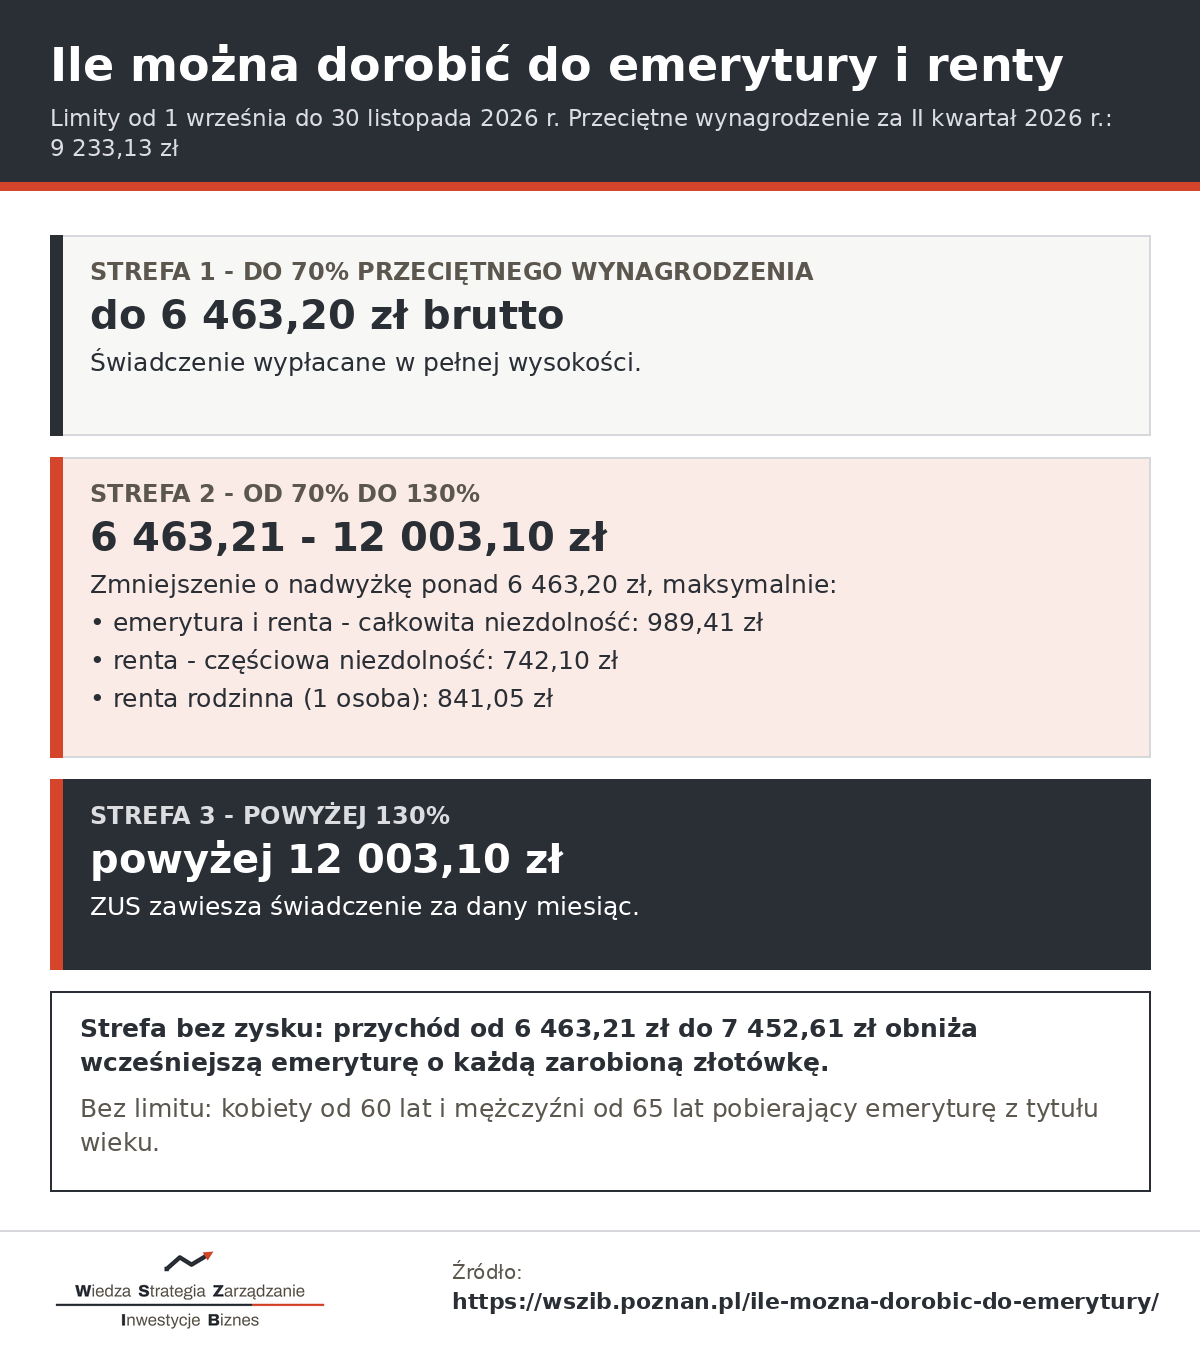
Od 1 września do 30 listopada 2026 r. wcześniejszy emeryt lub rencista może dorobić do 6 463,20 zł brutto miesięcznie bez wpływu na świadczenie, a po przekroczeniu 12 003,10 zł brutto ZUS zawiesza wypłatę. Między tymi progami emerytura lub renta jest zmniejszana o nadwyżkę, maksymalnie o 989,41 zł. Limity nie dotyczą osób, które osiągnęły powszechny wiek emerytalny – 60 lat (kobiety) i 65 lat (mężczyźni). Progi zmieniają się co trzy miesiące: kolejne, od 1 grudnia 2026 r., ZUS ogłosi po publikacji danych GUS za III kwartał. Niżej znajdziesz wszystkie limity z 2026 r., szacunek na 2027 r., kalkulator i zasady, o których powinien wiedzieć także pracodawca zatrudniający emeryta.
Dorabianie do emerytury i renty – sześć liczb na jesień 2026
- 6 463,20 zł brutto – do tej kwoty miesięcznego przychodu (70% przeciętnego wynagrodzenia) świadczenie nie zmienia się w okresie 1 września – 30 listopada 2026 r.
- 12 003,10 zł brutto – powyżej tej kwoty (130%) ZUS zawiesza wcześniejszą emeryturę, rentę z tytułu niezdolności do pracy lub rentę rodzinną.
- 989,41 zł – maksymalne zmniejszenie emerytury i renty z tytułu całkowitej niezdolności do pracy; dla renty częściowej to 742,10 zł, a dla renty rodzinnej jednej osoby 841,05 zł.
- Przy przychodzie od 6 463,21 zł do 7 452,61 zł każda dodatkowa złotówka pensji obniża emeryturę o złotówkę – w tym przedziale dorabianie nie zwiększa łącznego dochodu.
- Kobiety od 60. i mężczyźni od 65. roku życia mogą dorabiać bez limitu, ale emerytura podwyższona do minimalnej traci dopłatę przy przychodzie wyższym od tej dopłaty.
- Do końca lutego trzeba przekazać ZUS informację o przychodach z poprzedniego roku – inaczej ZUS może żądać zwrotu świadczeń nawet za trzy lata.
Skąd bierzemy limity i jak liczymy zmniejszenie
Limity to 70% i 130% przeciętnego wynagrodzenia z poprzedniego kwartału, ogłaszanego przez Prezesa GUS w Monitorze Polskim, zaokrąglone przez ZUS w górę do 10 groszy. Limity od 1 września 2026 r. wynikają z komunikatu Prezesa GUS z 10 sierpnia 2026 r. (M.P. 2026 poz. 779, przeciętne wynagrodzenie 9 233,13 zł). Maksymalne kwoty zmniejszenia pochodzą z komunikatu Prezesa ZUS z 17 lutego 2026 r. (M.P. 2026 poz. 220), a limity dla świadczeń przedemerytalnych – z komunikatu z 12 lutego 2026 r. (M.P. 2026 poz. 208). Zasady opisujemy na podstawie ustawy z 17 grudnia 1998 r. o emeryturach i rentach z FUS (art. 103-106). Szacunek limitów na 2027 r. to nasze wyliczenia przy założeniach opisanych w tekście, a nie dane urzędowe. Ostatnia aktualizacja: 28 października 2026 r.
Ile można dorobić do emerytury i renty w 2026 roku?
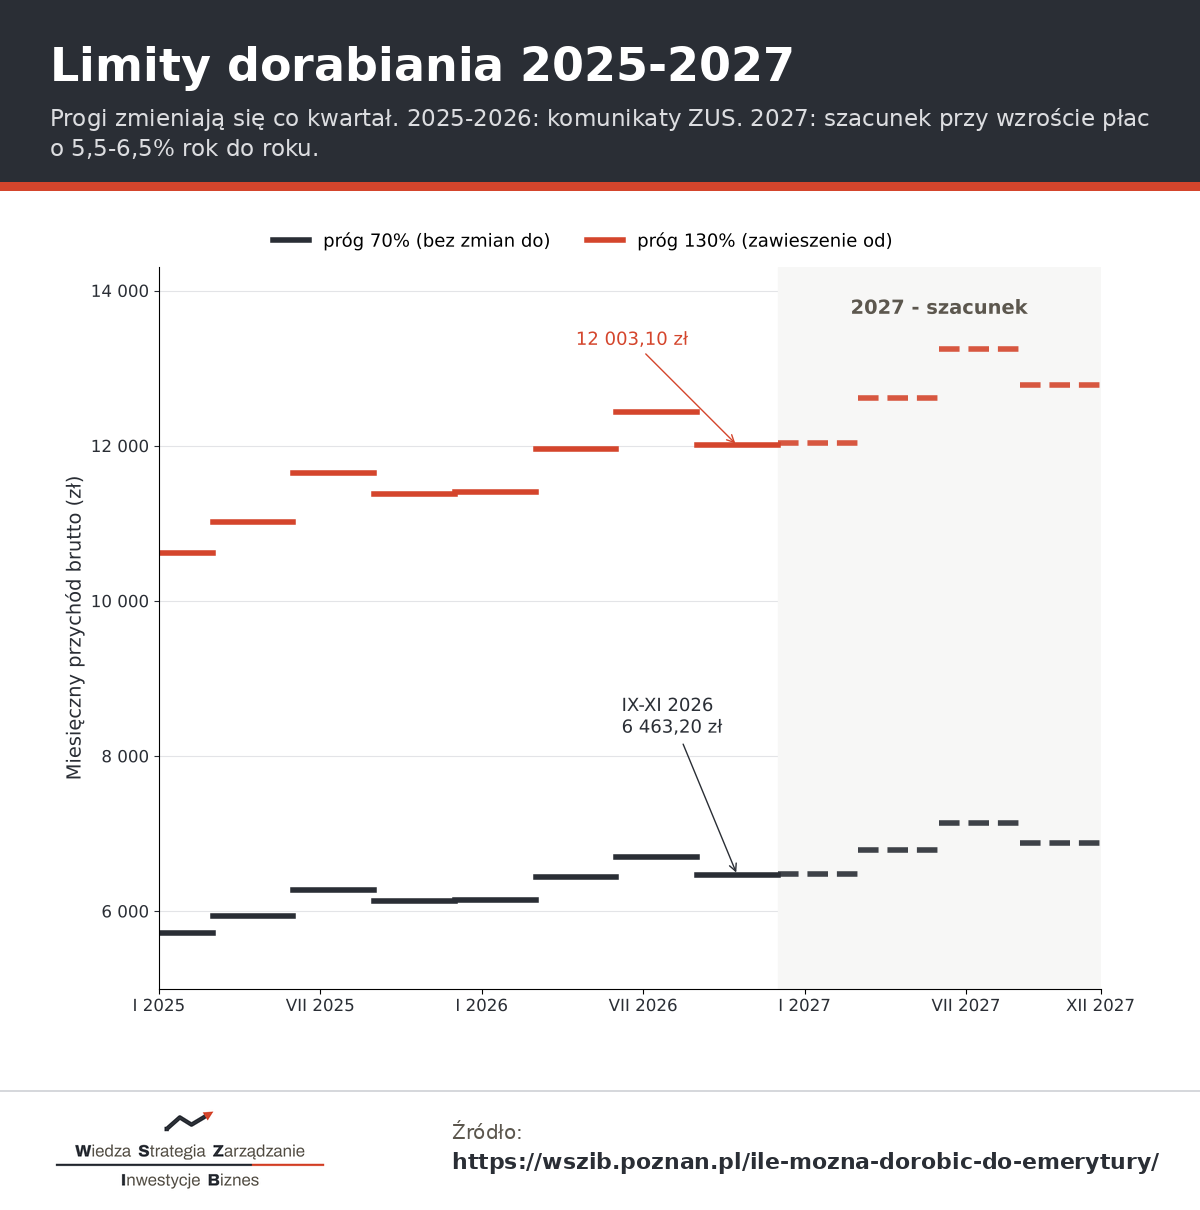
Wcześniejszy emeryt i rencista może w 2026 r. dorobić bez skutków dla świadczenia od 6 140,20 zł do 6 694,10 zł brutto miesięcznie, zależnie od okresu. Próg zawieszenia wynosi od 11 403,30 zł do 12 431,80 zł. ZUS zmienia limity 1 marca, 1 czerwca, 1 września i 1 grudnia, bo co kwartał opiera się na nowych danych GUS o przeciętnym wynagrodzeniu.
| Okres | Bez zmian do | Zawieszenie od | Średnia płaca |
|---|---|---|---|
| XII 2025 – II 2026 | 6 140,20 zł | 11 403,30 zł | ok. 8 772 zł |
| III – V 2026 | 6 438,50 zł | 11 957,20 zł | 9 197,79 zł |
| VI – VIII 2026 | 6 694,10 zł | 12 431,80 zł | 9 562,88 zł |
| IX – XI 2026 | 6 463,20 zł | 12 003,10 zł | 9 233,13 zł |
| XII 2026 – II 2027 | ZUS poda po danych GUS za III kw. 2026 (w listopadzie) | – | |
Limity nie zawsze rosną. Od września 2026 r. spadły o 230,90 zł i 428,70 zł, bo przeciętne wynagrodzenie w II kwartale było niższe niż w I kwartale, w którym wypłaca się wiele premii rocznych. Kto ustawił pensję tuż pod czerwcowym progiem 6 694,10 zł, od września przekracza limit, choć zarabia tyle samo.
Ile będzie można dorobić od grudnia 2026 i w 2027 roku?
Limity od 1 grudnia 2026 r. będą znane w listopadzie, gdy GUS poda przeciętne wynagrodzenie za III kwartał 2026 r. Na 2027 r. nikt nie zna jeszcze dokładnych kwot. Jeśli płace będą rosły w tempie zakładanym w projekcie budżetu, próg 70% w 2027 r. wyniesie orientacyjnie od 6 480 zł do 7 130 zł miesięcznie.
| Okres | 70% (szac.) | 130% (szac.) | Płace r/r |
|---|---|---|---|
| XII 2026 – II 2027 | ok. 6 480 zł | ok. 12 030 zł | +5,5% r/r |
| III – V 2027 | ok. 6 790 zł | ok. 12 610 zł | +5,5% r/r |
| VI – VIII 2027 | ok. 7 130 zł | ok. 13 240 zł | +6,5% r/r |
| IX – XI 2027 | ok. 6 880 zł | ok. 12 780 zł | +6,5% r/r |
Dla okresów opartych na danych z 2026 r. przyjęliśmy wzrost przeciętnego wynagrodzenia o 5,5% rok do roku – tyle wyniósł wzrost w II kwartale 2026 r. wobec II kwartału 2025 r. Dla danych z 2027 r. przyjęliśmy 6,5%, czyli wzrost przeciętnego wynagrodzenia zapisany w projekcie budżetu na 2027 r. (z 9 420 zł do 10 033 zł). To szacunek pomocny w planowaniu umowy, a nie kwota, którą można wpisać do kontraktu – wiążące są wyłącznie komunikaty ZUS.
Od 1 marca 2027 r. wzrosną też maksymalne kwoty zmniejszenia, bo co roku waloryzuje się je tak jak emerytury. Przy rządowej propozycji waloryzacji o 3,48% wyniosą ok. 1 023,84 zł dla emerytury i renty z tytułu całkowitej niezdolności do pracy, 767,93 zł dla renty częściowej i 870,32 zł dla renty rodzinnej jednej osoby. Jak waloryzacja wpływa na same świadczenia, opisujemy w tekście o tym, ile wynosi emerytura.
Kogo dotyczą limity dorabiania, a kto może zarabiać bez ograniczeń?
Limity dorabiania dotyczą osób, które pobierają świadczenie przed osiągnięciem powszechnego wieku emerytalnego: wcześniejszych emerytów, rencistów z tytułu niezdolności do pracy, osób na rencie rodzinnej i rencie socjalnej. Kobieta od 60. roku życia i mężczyzna od 65. roku życia mogą zarabiać dowolne kwoty, a ZUS nie zmniejszy im emerytury.
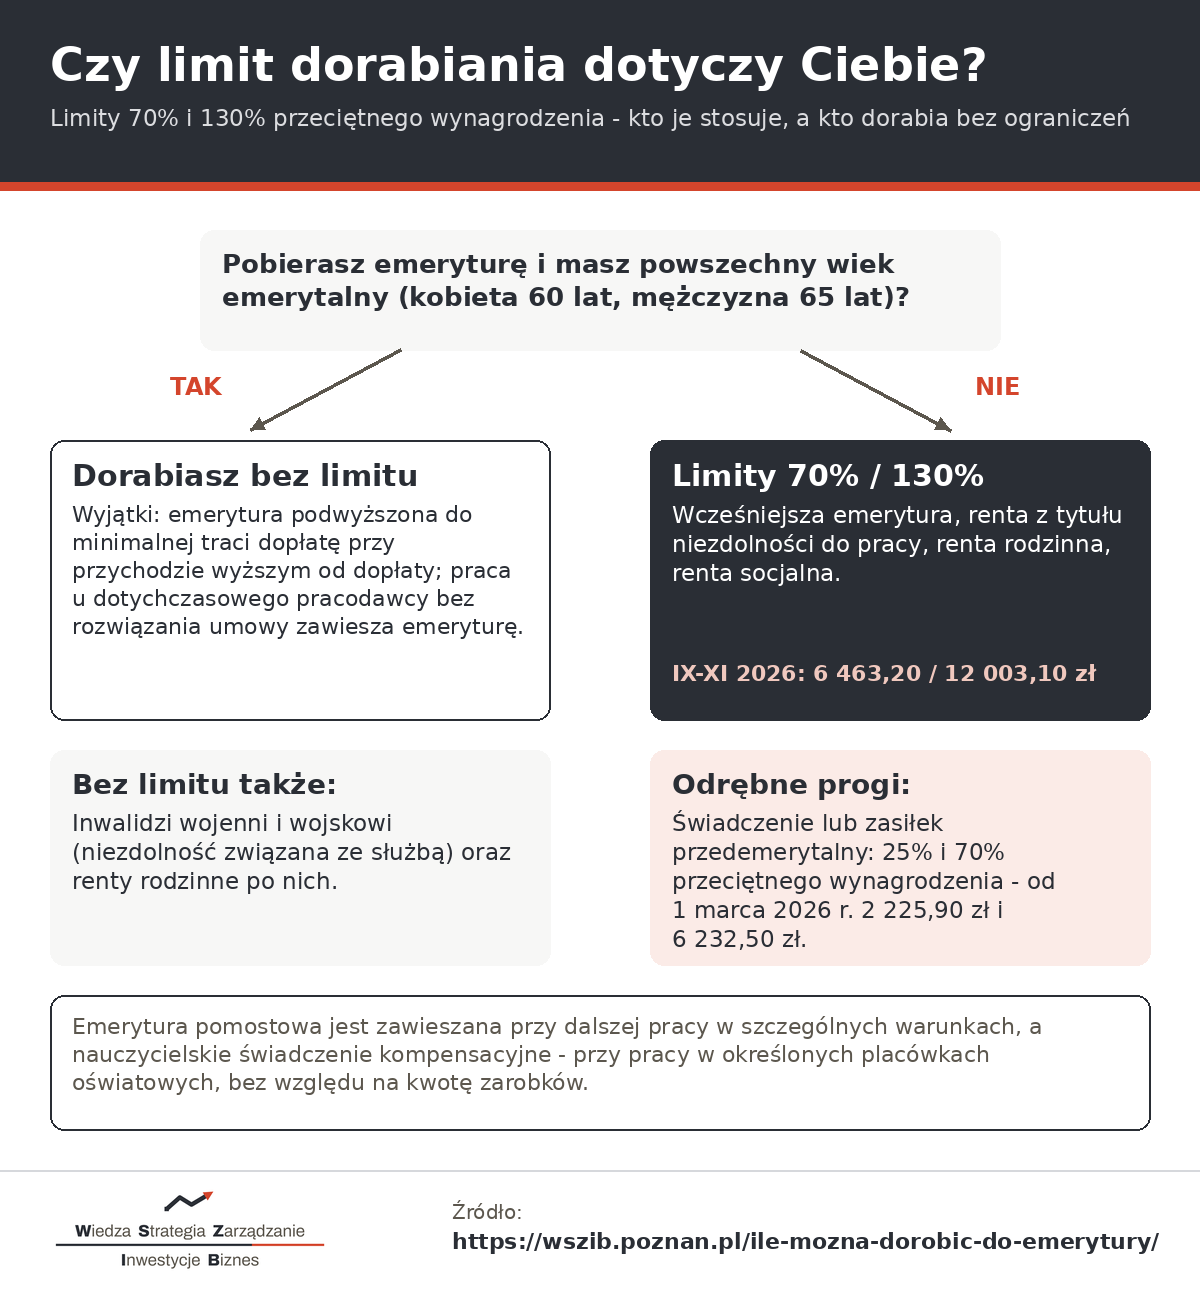
Limity 70% i 130% stosuje się m.in. do:
- wcześniejszych emerytur, w tym emerytur pomostowych, górniczych i z tytułu pracy w szczególnych warunkach – do czasu osiągnięcia powszechnego wieku emerytalnego,
- rent z tytułu całkowitej i częściowej niezdolności do pracy,
- rent rodzinnych (przy kilku uprawnionych zmniejszenie dotyczy części przypadającej osobie, która dorabia),
- rent socjalnych – od 2022 r. na takich samych zasadach jak renty z tytułu niezdolności do pracy.
Bez limitu mogą dorabiać osoby po osiągnięciu wieku emerytalnego, inwalidzi wojenni i wojskowi, których niezdolność do pracy ma związek ze służbą, oraz osoby pobierające renty rodzinne po nich. Własne zasady mają emerytury pomostowe i nauczycielskie świadczenia kompensacyjne: pierwsze są zawieszane przy dalszej pracy w szczególnych warunkach, drugie – przy pracy w określonych placówkach oświatowych, niezależnie od kwoty zarobków.
Dwa wyjątki dotyczą też osób w wieku emerytalnym. Jeśli ZUS podwyższył emeryturę do kwoty minimalnej (1 978,49 zł brutto od 1 marca 2026 r.), a przychód z pracy przekracza kwotę tej dopłaty, emerytura jest wypłacana bez dopłaty. Drugi wyjątek to kontynuowanie zatrudnienia u tego samego pracodawcy, u którego emeryt pracował bezpośrednio przed nabyciem prawa do emerytury. ZUS zawiesza wtedy emeryturę bez względu na wysokość zarobków (art. 103a ustawy o emeryturach i rentach z FUS). Wystarczy jednak rozwiązać umowę o pracę i zawrzeć nową – w praktyce przyjmuje się, że może to nastąpić już po jednodniowej przerwie.
Jak ZUS zmniejsza emeryturę lub rentę po przekroczeniu limitu?
Gdy przychód przekracza 70% przeciętnego wynagrodzenia, ale nie 130%, ZUS zmniejsza świadczenie o kwotę przekroczenia, nie więcej jednak niż o kwotę maksymalną. Od 1 marca 2026 r. to 989,41 zł dla emerytury i renty z tytułu całkowitej niezdolności do pracy, 742,10 zł dla renty z tytułu częściowej niezdolności i 841,05 zł dla renty rodzinnej jednej osoby. Po przekroczeniu 130% świadczenie jest zawieszane w całości.
| Przykład | Zmniejszenie | Po zmianie |
|---|---|---|
| Emerytura 3 000 zł, przychód 7 000 zł | 536,80 zł | 2 463,20 zł |
| Emerytura 3 000 zł, przychód 9 000 zł | 989,41 zł (maks.) | 2 010,59 zł |
| Renta częściowa 1 800 zł, przychód 8 000 zł | 742,10 zł (maks.) | 1 057,90 zł |
| Renta rodzinna 2 500 zł, przychód 6 800 zł | 336,80 zł | 2 163,20 zł |
| Emerytura 3 000 zł, przychód 12 100 zł | zawieszenie | 0 zł |
Wszystkie przykłady dotyczą okresu od 1 września do 30 listopada 2026 r., gdy próg 70% wynosi 6 463,20 zł. Przy przychodzie 9 000 zł nadwyżka to 2 536,80 zł, ale ZUS zmniejszy emeryturę najwyżej o 989,41 zł. Z tej zasady wynika strefa, w której dorabianie przestaje się opłacać. Przy wcześniejszej emeryturze przychód od 6 463,21 zł do 7 452,61 zł brutto (próg plus 989,41 zł) obniża emeryturę o każdą zarobioną złotówkę. Łączny dochód brutto stoi więc w miejscu, a netto nawet spada, bo od pensji płaci się składki i podatek. Dla renty częściowej ta strefa kończy się na 7 205,30 zł, a dla renty rodzinnej jednej osoby na 7 304,25 zł. Dopiero powyżej tych kwot każda dodatkowa złotówka znów zwiększa dochód – aż do progu zawieszenia, którego przekroczenie choćby o 1 zł oznacza utratę całego świadczenia za dany miesiąc.
Kalkulator dorabiania do emerytury i renty
Kalkulator dorabiania pokazuje, czy przy danym przychodzie ZUS zmniejszy lub zawiesi świadczenie i o ile, oraz ile możesz jeszcze dorobić do każdego progu. Wybierz rodzaj świadczenia i okres, a następnie wpisz kwotę świadczenia i miesięczny przychód brutto. Przy działalności gospodarczej wpisz podstawę wymiaru składek, a nie przychód firmy.
Kalkulator limitów dorabiania – zmniejszenie i zawieszenie świadczenia
Wpisz kwotę świadczenia i przychodu, aby zobaczyć wynik.
Limity według komunikatów GUS i ZUS. Maksymalne zmniejszenia: od 1 marca 2026 r. 989,41 zł, 742,10 zł i 841,05 zł; do końca lutego 2026 r. 939,61 zł, 704,75 zł i 798,72 zł. Kalkulator nie uwzględnia rozliczenia rocznego, dopłaty do emerytury minimalnej ani renty rodzinnej dzielonej na kilka osób.
Kalkulator wymaga włączonej obsługi JavaScript. Limity znajdziesz też w tabelach artykułu i w planerze PDF.
Jakie przychody liczą się do limitu dorabiania?
Do limitu liczy się przychód z pracy, od której płaci się składki na ubezpieczenia społeczne: z umowy o pracę, umowy zlecenia i agencyjnej, z działalności gospodarczej, a także z pracy za granicą. ZUS dolicza też wynagrodzenie za czas choroby i zasiłki: chorobowy, macierzyński i opiekuńczy. Nie liczą się dochody z tytułów, które w ogóle nie podlegają ubezpieczeniom społecznym, np. z najmu czy odsetek.
| Źródło dochodu | Liczy się? | Jaka kwota |
|---|---|---|
| Umowa o pracę | tak | wynagrodzenie brutto (podstawa składek) |
| Umowa zlecenia, umowa agencyjna | tak | wynagrodzenie brutto (podstawa składek) |
| Działalność gospodarcza | tak | zadeklarowana podstawa wymiaru składek |
| Umowa o dzieło z obcym podmiotem | nie | - |
| Umowa o dzieło z własnym pracodawcą | tak | wynagrodzenie brutto |
| Zasiłek chorobowy, macierzyński, opiekuńczy | tak | kwota zasiłku |
| Praca za granicą | tak | przychód przeliczony na złote |
| Najem, odsetki, sprzedaż akcji | nie | - |
Najwięcej swobody daje jednoosobowa działalność gospodarcza. Za przychód wcześniejszego emeryta lub rencisty prowadzącego firmę ZUS uznaje podstawę wymiaru składek, którą sam deklaruje, a nie faktyczny przychód czy zysk firmy. Minimalna podstawa w 2026 r. to 5 652 zł (60% prognozowanego przeciętnego wynagrodzenia), a w 2027 r. według projektu budżetu wyniesie 6 019,80 zł. Obie kwoty mieszczą się poniżej progu 70%, więc przedsiębiorca płacący składki od minimalnej podstawy nie straci świadczenia, nawet gdy firma zarabia znacznie więcej. Przy preferencyjnych składkach (1 441,80 zł w 2026 r.) zapas jest jeszcze większy.
Przy umowie zlecenia do limitu liczy się wynagrodzenie brutto, od którego płaci się składki. Gdy emeryt ma kilka umów albo łączy etat ze zleceniem, ZUS sumuje przychody ze wszystkich źródeł - limit dotyczy łącznej kwoty, a nie każdej umowy osobno. Zasady składek przy takiej współpracy opisujemy w artykule o umowie zlecenia.
Ile można dorobić do renty rodzinnej, renty socjalnej i świadczenia przedemerytalnego?
Do renty rodzinnej i renty socjalnej obowiązują te same progi co do emerytur i rent z tytułu niezdolności do pracy: 6 463,20 zł i 12 003,10 zł brutto od 1 września do 30 listopada 2026 r. Świadczenia i zasiłki przedemerytalne mają niższe limity, ustalane raz w roku: od 1 marca 2026 r. to 2 225,90 zł i 6 232,50 zł miesięcznie.
Przy rencie rodzinnej, do której uprawniona jest jedna osoba, maksymalne zmniejszenie wynosi 841,05 zł. Gdy rentę pobiera kilka osób, a dorabia tylko jedna z nich, ZUS zmniejsza wyłącznie część przypadającą osobie dorabiającej. Do 2022 r. przekroczenie progu 70% przy rencie socjalnej oznaczało od razu jej zawieszenie. Obecnie renta socjalna jest najpierw zmniejszana, a zawieszana dopiero powyżej 130% przeciętnego wynagrodzenia.
Świadczenia przedemerytalne rządzą się odrębną ustawą z 30 kwietnia 2004 r. Przychód do 2 225,90 zł miesięcznie (25% przeciętnego wynagrodzenia z 2025 r.) nie wpływa na świadczenie. Powyżej tej kwoty świadczenie jest zmniejszane, a po przekroczeniu 6 232,50 zł (70%) - zawieszane. W skali roku te progi wynoszą 26 710,80 zł i 74 790,00 zł. W odróżnieniu od emerytur i rent kwoty dla świadczeń przedemerytalnych zmieniają się raz w roku, od 1 marca.
Rozliczenie miesięczne czy roczne - co i kiedy trzeba zgłosić do ZUS?
Wcześniejszy emeryt lub rencista, który pracuje, musi powiadomić ZUS o podjęciu pracy, a do końca lutego przekazać informację o przychodzie z poprzedniego roku: zaświadczenie od pracodawcy lub oświadczenie przedsiębiorcy. ZUS rozlicza świadczenie miesięcznie albo rocznie. Jeśli osoba nie wybierze sposobu, ZUS zastosuje ten, który jest dla niej korzystniejszy.
Rozliczenie roczne porównuje przychód z całego roku z sumą miesięcznych limitów. Za 2025 r. roczne kwoty wyniosły 72 562,00 zł (70%) i 134 757,80 zł (130%). Dla 2026 r. suma limitów za styczeń-listopad to 71 067,80 zł i 131 982,90 zł - do pełnej kwoty brakuje grudnia, który ZUS ustali na podstawie danych za III kwartał. Rozliczenie roczne pomaga osobom, które w jednym miesiącu dostały premię, ale przez większość roku zarabiały poniżej progu.
Kto nie zgłosi zarobków, ryzykuje zwrot nienależnie pobranych świadczeń. ZUS może żądać ich zwrotu nawet za trzy lata wstecz. Informację o przychodach można złożyć w oddziale ZUS albo elektronicznie na formularzu EROP przez PUE/eZUS.
Zawieszone świadczenie ma też skutek uboczny: osoba, której emerytura lub renta jest zawieszona w dniu ustalania prawa, nie dostaje 13. i 14. emerytury. Przy trzynastce liczy się stan na 31 marca, przy czternastce - ostatni dzień miesiąca przed jej wypłatą.
Jakie korzyści daje pracodawcy zatrudnienie emeryta?
Zatrudnienie pracownika, który ukończył 55 lat (kobieta) lub 60 lat (mężczyzna), zwalnia pracodawcę ze składek na Fundusz Pracy, Fundusz Solidarnościowy i Fundusz Gwarantowanych Świadczeń Pracowniczych, czyli z 2,55% wynagrodzenia. Pozostałe składki na ubezpieczenia społeczne pracodawca płaci tak samo jak za każdego pracownika.
Zasady, które dział kadr powinien znać przy zatrudnianiu emeryta:
- Wcześniejszy emeryt i rencista ma obowiązek zgłosić ZUS przychód - pracodawca wystawia mu zaświadczenie o przychodach za rok, zwykle do końca lutego.
- Emeryt, który chce pobierać emeryturę i pracować u dotychczasowego pracodawcy, musi najpierw rozwiązać umowę o pracę. Ponowne zatrudnienie może nastąpić nawet po jednym dniu przerwy.
- Pracownik, który skończył 55 lat, jest zapisywany do PPK tylko na swój wniosek. Osoba po 70. roku życia nie może uczestniczyć w PPK.
- Zwolnienie z PIT do 85 528 zł rocznie (ulga dla pracujących seniorów) przysługuje tylko osobie w wieku emerytalnym, która nie pobiera emerytury. Pracujący emeryt pobierający świadczenie z tej ulgi nie skorzysta.
- Emeryt na umowie o pracę ma takie same prawa jak inni pracownicy, w tym prawo do urlopu i wynagrodzenia chorobowego.
Więcej o obowiązkach pracodawcy wobec pracowników piszemy w przewodniku kadry i płace.
Roczny planer dorabiania do emerytury i renty 2026/2027
Wpisuj przychody miesiąc po miesiącu i od razu sprawdzaj, czy mieszczą się w limitach - planer zawiera wszystkie progi od grudnia 2025 r. do listopada 2026 r., szacunek na 2027 r., strefę, w której dorabianie przestaje się opłacać, oraz listę dokumentów do złożenia w ZUS. Osobna strona przyda się pracodawcy zatrudniającemu emeryta.
Najczęściej zadawane pytania
Ile można dorobić do emerytury w 2026 roku?
Wcześniejszy emeryt może od 1 września do 30 listopada 2026 r. dorobić do 6 463,20 zł brutto miesięcznie bez wpływu na emeryturę. Przy przychodzie do 12 003,10 zł emerytura jest zmniejszana maksymalnie o 989,41 zł, a powyżej tej kwoty zawieszana. Osoby w wieku emerytalnym (60/65 lat) mogą dorabiać bez limitu.
Ile można dorobić do renty w 2026 roku?
Rencista może od 1 września do 30 listopada 2026 r. zarobić do 6 463,20 zł brutto bez zmniejszenia renty. Przy wyższym przychodzie, do 12 003,10 zł, renta z tytułu całkowitej niezdolności spada maksymalnie o 989,41 zł, a renta częściowa o 742,10 zł. Powyżej 12 003,10 zł renta jest zawieszana.
Czy emeryt po 65. roku życia może dorabiać bez limitu?
Tak. Mężczyzna po 65. i kobieta po 60. roku życia mogą zarabiać dowolną kwotę, a ZUS nie zmniejszy ich emerytury. Wyjątki dotyczą emerytury podwyższonej do kwoty minimalnej oraz pracy u tego samego pracodawcy bez rozwiązania umowy przed przejściem na emeryturę.
Jakie będą limity dorabiania od 1 grudnia 2026 roku?
Limity od 1 grudnia 2026 r. ZUS ogłosi w listopadzie, po publikacji przez GUS przeciętnego wynagrodzenia za III kwartał 2026 r. Według naszego szacunku próg 70% wyniesie ok. 6 480 zł, a próg 130% ok. 12 030 zł, ale wiążące są dopiero komunikaty ZUS.
Czy umowa o dzieło liczy się do limitu dorabiania?
Umowa o dzieło zawarta z obcym podmiotem nie liczy się do limitu, bo nie płaci się od niej składek na ubezpieczenia społeczne. Liczy się natomiast umowa o dzieło zawarta z własnym pracodawcą lub wykonywana na jego rzecz.
Ile może dorobić emeryt prowadzący działalność gospodarczą?
U wcześniejszego emeryta lub rencisty prowadzącego firmę ZUS za przychód uznaje zadeklarowaną podstawę wymiaru składek, a nie przychód firmy. Minimalna podstawa w 2026 r. to 5 652 zł, czyli mniej niż próg 6 463,20 zł, więc płacenie składek od minimalnej podstawy nie powoduje zmniejszenia świadczenia.
Do kiedy trzeba zgłosić przychody do ZUS?
Informację o przychodach z poprzedniego roku wcześniejszy emeryt lub rencista przekazuje ZUS do końca lutego, w formie zaświadczenia od pracodawcy albo oświadczenia przedsiębiorcy. Brak zgłoszenia może oznaczać zwrot świadczeń nawet za trzy lata wstecz.
Czy pracodawca płaci mniejsze składki za pracującego emeryta?
Tak, jeśli pracownica skończyła 55 lat, a pracownik 60 lat. Pracodawca nie płaci za nich składek na Fundusz Pracy, Fundusz Solidarnościowy i FGŚP, czyli łącznie 2,55% wynagrodzenia. Składki na ubezpieczenia społeczne płaci w zwykłej wysokości.
Źródła
- Ustawa z dnia 17 grudnia 1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (Dz.U. 2025 poz. 1749 ze zm.), art. 103-106
- Ustawa z dnia 30 kwietnia 2004 r. o świadczeniach przedemerytalnych (Dz.U. 2026 poz. 115), art. 6
- Komunikat Prezesa GUS z dnia 10 sierpnia 2026 r. w sprawie przeciętnego wynagrodzenia w drugim kwartale 2026 r. (M.P. 2026 poz. 779)
- Komunikat Prezesa ZUS z dnia 17 lutego 2026 r. w sprawie wysokości świadczeń od 1 marca 2026 r. (M.P. 2026 poz. 220)
- Komunikat Prezesa ZUS z dnia 12 lutego 2026 r. w sprawie kwot przychodu dla świadczeń i zasiłków przedemerytalnych (M.P. 2026 poz. 208)
- Komunikat Prezesa GUS z dnia 9 lutego 2026 r. w sprawie przeciętnego wynagrodzenia w czwartym kwartale 2025 r. (M.P. 2026 poz. 194)
- Zakład Ubezpieczeń Społecznych - komunikat o limitach dorabiania od 1 września 2026 r. (27 sierpnia 2026 r.)
- Ministerstwo Finansów - projekt ustawy budżetowej na 2027 r.
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 21 ust. 1 pkt 154
Mirosław Kędziora - odpowiada w serwisie za podatki i księgowość, prawo w biznesie oraz kadry, płace i HR. Pisze o rozliczeniach z ZUS i urzędem skarbowym oraz o zatrudnianiu pracowników, rozkładając formalności na proste, wykonalne kroki. Szczególną wagę przykłada do aktualności, bo w podatkach i ubezpieczeniach przepisy zmieniają się najczęściej.
Artykuł ma charakter informacyjny i nie jest poradą prawną. Limity zmieniają się co kwartał - wiążące są aktualne komunikaty ZUS i decyzje organu emerytalnego.