KSeF, czyli Krajowy System e-Faktur, to rządowa platforma, w której od 2026 r. firmy w Polsce muszą wystawiać i odbierać faktury w ustrukturyzowanym formacie XML. Odbieranie faktur przez KSeF obowiązuje wszystkie firmy od 1 lutego 2026 r., a wystawianie – największych podatników od 1 lutego i pozostałych od 1 kwietnia 2026 r. Do 31 grudnia 2026 r. obowiązują dwa ułatwienia: firmy, których faktury nie przekraczają 10 000 zł brutto miesięcznie, mogą je wystawiać poza KSeF, a za błędy w KSeF nie ma kar. Od 1 stycznia 2027 r. oba ułatwienia znikają. Poniżej wyjaśniamy, kogo i od kiedy dotyczy obowiązek, jak zalogować się do KSeF, co robić przy awarii i jakie kary grożą od 2027 r.
KSeF przed 1 stycznia 2027 – co trzeba wiedzieć teraz
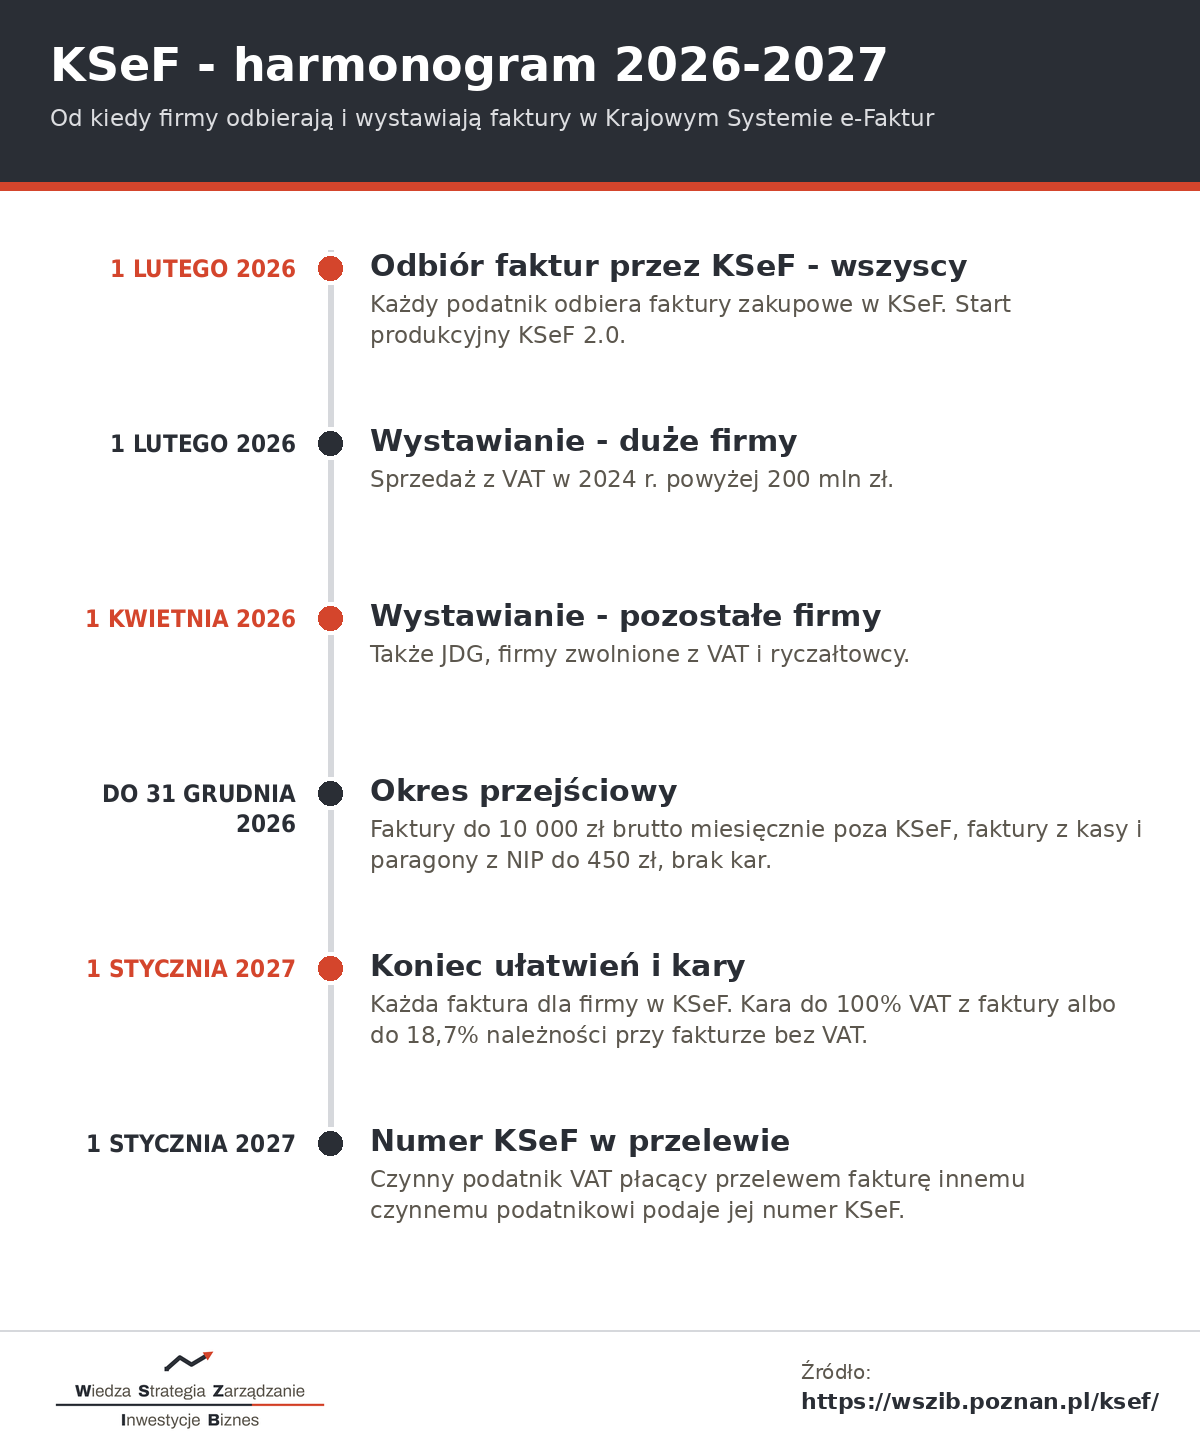
- 1 lutego 2026 r. – wszyscy podatnicy odbierają faktury przez KSeF, a firmy ze sprzedażą powyżej 200 mln zł w 2024 r. również je tam wystawiają.
- 1 kwietnia 2026 r. – obowiązek wystawiania faktur w KSeF objął pozostałe firmy, także zwolnione z VAT.
- 31 grudnia 2026 r. – kończy się zwolnienie dla firm z fakturami do 10 000 zł brutto miesięcznie, możliwość wystawiania faktur z kasy fiskalnej i okres bez kar.
- Od 1 stycznia 2027 r. – za fakturę wystawioną poza KSeF grozi kara do 100% kwoty VAT z faktury, a przy fakturze bez VAT do 18,7% kwoty należności.
- Faktury dla konsumentów nadal nie muszą trafiać do KSeF – firma może je tam wystawiać dobrowolnie.
Na jakich przepisach i komunikatach MF opieramy ten przewodnik
Opisujemy stan prawny na 29 października 2026 r. na podstawie ustawy o VAT w brzmieniu nadanym ustawami z 16 czerwca 2023 r. (Dz.U. 2023 poz. 1598) i z 5 sierpnia 2025 r. (Dz.U. 2025 poz. 1203), rozporządzeń Ministra Finansów i Gospodarki z grudnia 2025 r. (Dz.U. 2025 poz. 1740, 1742 i 1815) oraz materiałów MF w serwisie ksef.podatki.gov.pl. Dane o liczbie faktur pochodzą z odpowiedzi MF na interpelację poselską nr 19230 (stan na 2 września 2026 r.). Uwzględniamy projekt rozporządzenia MF skierowany do konsultacji 27 października 2026 r. – zaznaczamy, które zmiany nie są jeszcze przesądzone. Ostatnia aktualizacja: 29 października 2026 r.
Co to jest KSeF i jak działa?
KSeF to system teleinformatyczny Ministerstwa Finansów, przez który przechodzi każda faktura między firmami w Polsce. Sprzedawca wysyła do KSeF fakturę w formacie XML (struktura FA(3)), system nadaje jej unikalny numer KSeF, a nabywca pobiera ją z systemu. Faktura istnieje prawnie dopiero wtedy, gdy KSeF nada jej numer – plik PDF wysłany mailem jest już tylko jej wizualizacją.
W praktyce zmienia to trzy rzeczy. Faktura trafia do nabywcy bez wysyłki – nie trzeba jej przesyłać mailem ani pocztą, a odbiorca znajdzie ją w KSeF albo w swoim programie księgowym. Za datę otrzymania faktury przez polskiego czynnego podatnika uznaje się dzień nadania numeru KSeF, wpisany w urzędowym poświadczeniu odbioru (UPO). Faktury nie da się też edytować ani usunąć – każdy błąd, także pomylony NIP nabywcy, poprawia się fakturą korygującą.
KSeF działa jako system dobrowolny od 1 stycznia 2022 r. Wersja 2.0, obowiązkowa dla wszystkich, ruszyła produkcyjnie 1 lutego 2026 r. Skalę widać w danych resortu finansów: do 2 września 2026 r. przez KSeF przeszło 657 378 248 faktur od 2 370 160 wystawców. Według MF w 2026 r. nie było awarii, która wymagałaby uruchomienia trybu awaryjnego lub ogłoszenia awarii całkowitej.
Od kiedy KSeF jest obowiązkowy dla Twojej firmy?
Odbieranie faktur przez KSeF jest obowiązkowe dla wszystkich podatników od 1 lutego 2026 r. Wystawianie faktur w KSeF obowiązuje od 1 lutego 2026 r. firmy, których sprzedaż wraz z VAT przekroczyła w 2024 r. 200 mln zł, a od 1 kwietnia 2026 r. wszystkie pozostałe. Najmniejsze firmy – z fakturami do 10 000 zł brutto miesięcznie – mogą korzystać z KSeF do wystawiania faktur dopiero od 1 stycznia 2027 r.
| Data | Kogo dotyczy | Co się zmienia |
|---|---|---|
| 1 lutego 2026 | wszyscy podatnicy | obowiązek odbierania faktur przez KSeF |
| 1 lutego 2026 | sprzedaż w 2024 r. powyżej 200 mln zł | obowiązek wystawiania faktur w KSeF |
| 1 kwietnia 2026 | pozostali podatnicy, także zwolnieni z VAT | obowiązek wystawiania faktur w KSeF |
| do 31 grudnia 2026 | faktury do 10 000 zł brutto miesięcznie | można wystawiać poza KSeF |
| do 31 grudnia 2026 | sprzedawcy z kasą fiskalną | faktury z kasy i paragony z NIP do 450 zł poza KSeF |
| 1 stycznia 2027 | wszyscy podatnicy | kary za naruszenia i numer KSeF w przelewach |
Limit 10 000 zł liczy się co miesiąc jako łączną wartość brutto faktur, które firma musiałaby wystawić w KSeF. Nie wlicza się do niego faktur dla konsumentów, sprzedaży zaewidencjonowanej na kasie fiskalnej ani paragonów z NIP do 450 zł. Jeśli w którymś miesiącu limit zostanie przekroczony, KSeF obowiązuje od faktury, która go przekroczyła, i od wszystkich kolejnych – nawet gdy w następnych miesiącach sprzedaż znów spadnie poniżej 10 000 zł.
Obowiązek nie zależy od formy prawnej ani formy opodatkowania. Dotyczy jednoosobowej działalności gospodarczej tak samo jak spółki, a także firm zwolnionych z VAT i rozliczających się ryczałtem – zasady ryczałtu opisujemy w artykule o PIT-28. Liczy się tylko to, czy podatnik wystawia fakturę.
Kreator: od kiedy KSeF w Twojej firmie i co musisz zrobić
Kreator KSeF pokazuje w trzech pytaniach, od kiedy firma musi wystawiać faktury w KSeF i które ułatwienia może jeszcze wykorzystać do końca 2026 r. Druga część liczy maksymalną karę, jaka od 1 stycznia 2027 r. grozi za fakturę wystawioną poza systemem.
Kreator KSeF – termin obowiązku i maksymalna kara
Wpisz miesięczną wartość faktur dla firm, aby zobaczyć wynik.
Ile może wynieść kara od 2027 r.?
Wpisz wartość faktury brutto.
Kreator ma charakter orientacyjny. Kara z art. 106ni ustawy o VAT to górna granica – naczelnik urzędu skarbowego ustala ją decyzją, biorąc pod uwagę m.in. wagę i częstotliwość naruszeń. Limit 10 000 zł nie obejmuje faktur dla konsumentów, sprzedaży z kasy fiskalnej i paragonów z NIP do 450 zł.
Kreator wymaga włączonej obsługi JavaScript. Terminy znajdziesz w tabeli powyżej.
Których faktur nie wystawia się w KSeF?
Poza KSeF zostają faktury dla konsumentów, faktury wystawiane przez firmy bez siedziby i stałego miejsca działalności w Polsce oraz kilka rodzajów dokumentów wskazanych w rozporządzeniu Ministra Finansów i Gospodarki z 7 grudnia 2025 r. Do KSeF nie trafiają też faktury proforma, noty księgowe i dokumenty wewnętrzne, bo nie są fakturami w rozumieniu ustawy o VAT.
| Dokument | W KSeF? |
|---|---|
| Faktura dla firmy (B2B) w Polsce | obowiązkowo |
| Faktura dla konsumenta (B2C) | dobrowolnie |
| Faktura dla firmy zagranicznej | obowiązkowo, jeśli wystawia polski podatnik |
| Faktura z kasy fiskalnej, paragon z NIP do 450 zł | poza KSeF do 31.12.2026 |
| Bilet jednorazowy, przejazd autostradą | nie |
| Faktura w procedurze OSS nieunijnej, IOSS, SME | nie |
| Faktura proforma, nota księgowa | nie |
| Faktura VAT RR od rolnika ryczałtowego | dobrowolnie, od 1.04.2026 |
Faktura dla kontrahenta zagranicznego lub konsumenta, wystawiona w KSeF, trafia do odbiorcy w uzgodniony sposób, np. jako plik PDF. Na wizualizacji powinien znaleźć się kod QR, dzięki któremu odbiorca sprawdzi w KSeF, że faktura jest prawdziwa. Sprzedawcy internetowi, którzy obsługują głównie klientów indywidualnych, nie muszą więc przenosić wszystkich faktur do KSeF - więcej o prowadzeniu takiej sprzedaży piszemy w przewodniku po e-commerce.
Jak zalogować się do KSeF i wystawić pierwszą fakturę?
Do KSeF logujesz się w Aplikacji Podatnika KSeF 2.0 na stronie ksef.podatki.gov.pl przez login.gov.pl (profil zaufany, aplikację mObywatel, bankowość elektroniczną lub e-dowód), kwalifikowanym podpisem albo pieczęcią elektroniczną lub certyfikatem KSeF. Przedsiębiorca prowadzący jednoosobową firmę loguje się jako on sam - nie musi niczego wcześniej zgłaszać w urzędzie.
- Zaloguj się do KSeF. Wybierz w Aplikacji Podatnika KSeF 2.0 kontekst firmy (NIP), w imieniu której działasz. Od wybranego kontekstu zależy, które faktury widzisz i co możesz robić.
- Nadaj uprawnienia. Księgowej, biuru rachunkowemu lub pracownikom przyznasz je w zakładce zarządzania uprawnieniami. Spółka, która nie ma kwalifikowanej pieczęci, musi wcześniej złożyć w urzędzie skarbowym zawiadomienie ZAW-FA - papierowo lub przez e-Urząd Skarbowy.
- Wygeneruj certyfikat KSeF. Certyfikat typu 1 służy do logowania, a typu 2 jest potrzebny do wystawiania faktur w trybie offline i do generowania kodu QR. Certyfikat jest ważny maksymalnie 2 lata.
- Wybierz narzędzie do faktur. MF udostępnia bezpłatnie Aplikację Podatnika KSeF, Aplikację Mobilną KSeF i e-mikrofirmę w e-Urzędzie Skarbowym. Większość komercyjnych programów do fakturowania łączy się z KSeF automatycznie.
- Wystaw fakturę i sprawdź numer. Faktura wysłana w trybie online powinna trafić do KSeF tego samego dnia. Po nadaniu numeru KSeF i wygenerowaniu UPO faktura jest u nabywcy.
KSeF nie wysyła powiadomień o nowych fakturach zakupowych. Program księgowy musi sam regularnie pobierać faktury z systemu, a przy korzystaniu z aplikacji MF trzeba je sprawdzać ręcznie. Dla działu płatności ma to znaczenie, bo faktura jest u nabywcy od dnia nadania numeru, nawet jeśli nikt jej jeszcze nie otworzył. Jasna data doręczenia ułatwia też sprzedawcy pilnowanie terminów płatności - o dyscyplinie płatniczej piszemy w artykule o windykacji należności.
Co zrobić, gdy KSeF nie działa? Tryby offline i awaria
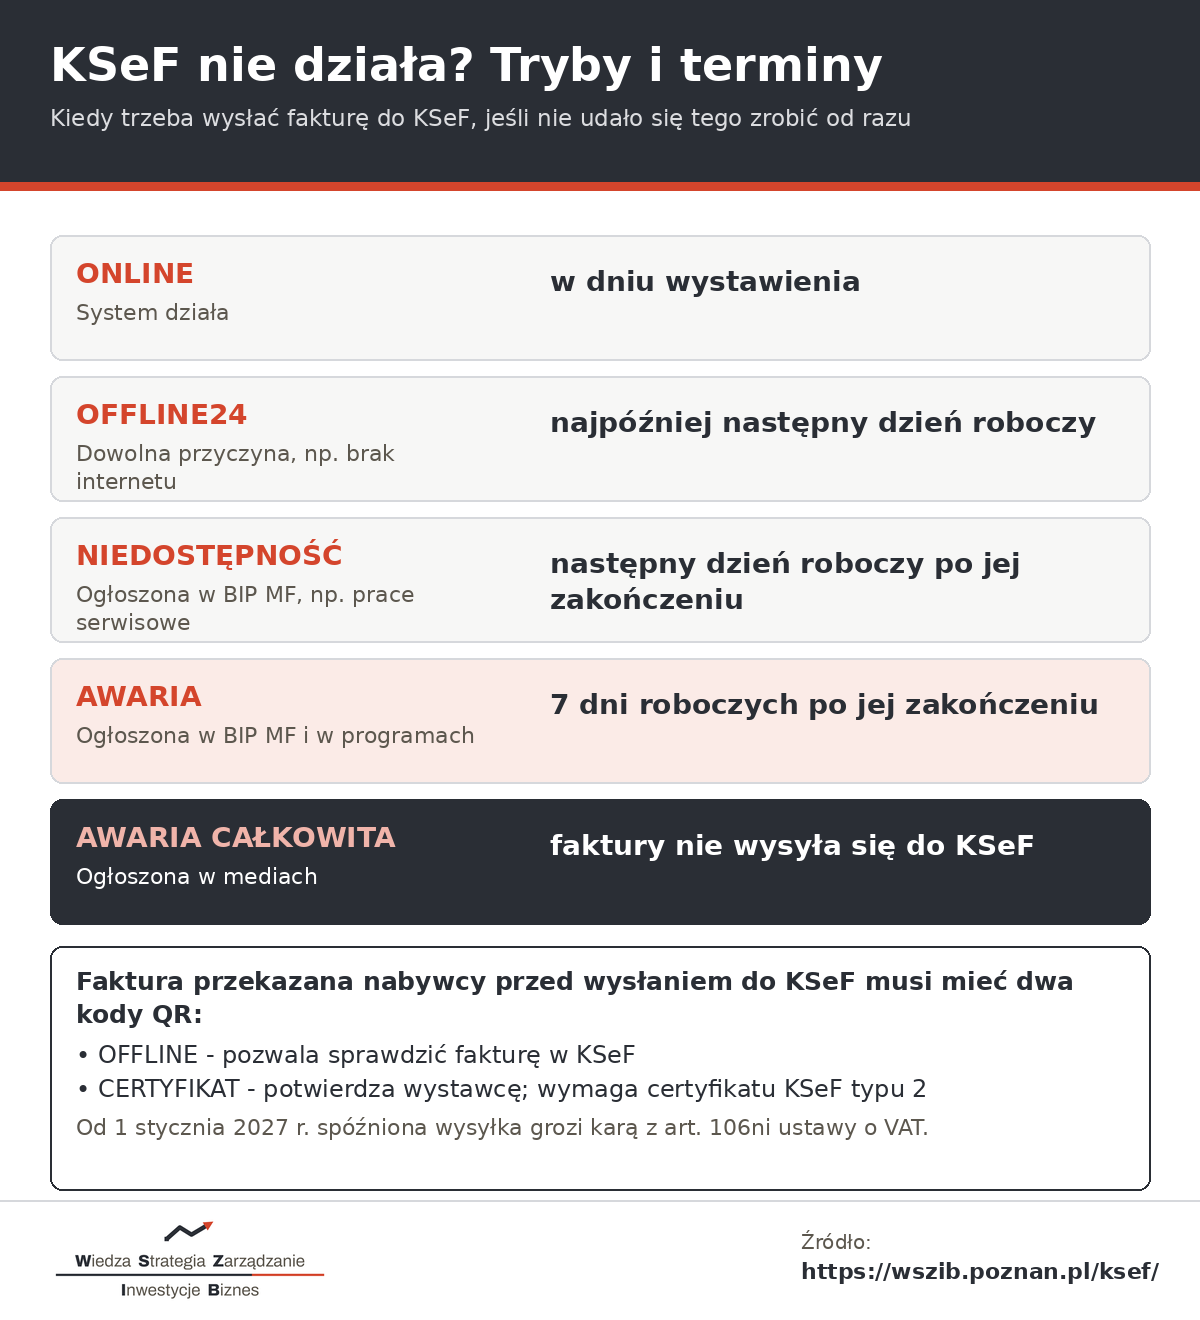
Gdy faktury nie da się od razu wysłać do KSeF, przepisy przewidują cztery scenariusze. W trybie offline24 podatnik może wystawić fakturę poza systemem z dowolnej przyczyny i musi ją wysłać najpóźniej w następnym dniu roboczym. Przy ogłoszonej niedostępności KSeF termin to następny dzień roboczy po jej zakończeniu, przy awarii - 7 dni roboczych, a przy awarii całkowitej faktur w ogóle nie wysyła się do KSeF.
| Tryb | Kiedy | Termin wysyłki do KSeF |
|---|---|---|
| Online | zawsze, gdy system działa | w dniu wystawienia |
| Offline24 | z dowolnej przyczyny, np. brak internetu | najpóźniej następny dzień roboczy |
| Niedostępność KSeF | ogłoszona w BIP MF, np. prace serwisowe | następny dzień roboczy po jej zakończeniu |
| Awaria KSeF | ogłoszona w BIP MF i w programach | 7 dni roboczych po jej zakończeniu |
| Awaria całkowita | ogłoszona w mediach | faktury nie wysyła się |
Faktura wystawiona offline i przekazana nabywcy przed wysłaniem do KSeF musi mieć na wizualizacji dwa kody QR: kod „OFFLINE”, który pozwala sprawdzić fakturę w systemie, i kod „CERTYFIKAT”, potwierdzający tożsamość wystawcy - do jego wygenerowania potrzebny jest certyfikat KSeF typu 2. Datą wystawienia faktury pozostaje data wpisana na fakturze, a polski nabywca otrzymuje ją dopiero z chwilą nadania numeru KSeF. Firmy, które wystawiają faktury w terenie, np. na budowie czy w serwisie, powinny wygenerować certyfikat typu 2 jeszcze przed końcem 2026 r.
Jakie kary grożą za KSeF od 2027 roku?
Od 1 stycznia 2027 r. naczelnik urzędu skarbowego może nałożyć karę za wystawienie faktury poza KSeF, za wystawienie jej w trybie offline lub awaryjnym niezgodnie ze wzorem oraz za niewysłanie takiej faktury do KSeF w terminie. Kara wynosi do 100% kwoty VAT wykazanej na fakturze, a przy fakturze bez VAT - do 18,7% kwoty należności ogółem (art. 106ni ustawy o VAT). W 2026 r. kar za błędy w KSeF się nie nakłada.
| Faktura brutto | VAT | Maksymalna kara |
|---|---|---|
| 1 230 zł (23%) | 230,00 zł | 230,00 zł |
| 12 300 zł (23%) | 2 300,00 zł | 2 300,00 zł |
| 10 800 zł (8%) | 800,00 zł | 800,00 zł |
| 10 000 zł (zwolniona z VAT) | 0 zł | 1 870,00 zł |
Kara jest administracyjna - nakłada ją decyzja naczelnika urzędu skarbowego i trzeba ją zapłacić w ciągu 14 dni od doręczenia. Kwoty w tabeli to górna granica: przy ustalaniu wysokości kary urząd bierze pod uwagę m.in. wagę i częstotliwość naruszeń, wcześniejsze ukaranie i to, czy podatnik sam naprawił błąd. Przy sile wyższej może od kary odstąpić.
Od 1 stycznia 2027 r. zmieni się też płacenie faktur. Czynny podatnik VAT, który płaci przelewem fakturę wystawioną w KSeF innemu czynnemu podatnikowi, będzie musiał podać w tytule przelewu numer KSeF faktury, a przy płatności zbiorczej - identyfikator zbiorczy wygenerowany przez system (art. 108g ustawy o VAT). Obowiązek nie dotyczy płatności kartą, BLIK-iem i gotówką.
Co jeszcze zmieni się w KSeF od 1 stycznia 2027 roku?
Od 1 stycznia 2027 r. KSeF obejmie wszystkie faktury dla firm, w tym wystawiane dotąd przez najmniejszych przedsiębiorców i z kas fiskalnych. Paragon z NIP nabywcy nie będzie już mógł zastępować faktury wystawionej poza KSeF, a fakturę dla firmy kupującej przy kasie sprzedawca wystawi w KSeF. Zaczną też obowiązywać kary i numer KSeF w przelewach.
Część szczegółów technicznych jest jeszcze w toku. 27 października 2026 r. Ministerstwo Finansów i Gospodarki skierowało do konsultacji projekt zmiany rozporządzenia w sprawie korzystania z KSeF. Według projektu tokeny, które miały służyć do logowania tylko do końca 2026 r., zostaną zachowane jako metoda uwierzytelniania także po 1 stycznia 2027 r., z odrębnymi zasadami dla tokenów generowanych od tej daty. Projekt przewiduje też certyfikat KSeF ważny tylko dla jednego NIP. Dopóki rozporządzenie nie zostanie podpisane i opublikowane w Dzienniku Ustaw, bezpieczniej jest przejść z tokenów na certyfikaty KSeF.
Firmy, które nadal wystawiają faktury poza KSeF, mają dwa miesiące na przygotowanie. Najwięcej pracy czeka małe firmy usługowe i handlowe z kasami fiskalnymi: trzeba wybrać program do faktur połączony z KSeF albo nauczyć się bezpłatnych narzędzi MF, nadać uprawnienia księgowej i ustalić, kto w firmie pobiera faktury zakupowe. Wiele spraw z urzędem skarbowym przedsiębiorca załatwi przez internet - opisujemy je w przewodniku po administracji publicznej dla firm.
Checklista KSeF na 2027 rok dla małej firmy
Dwie strony do wydruku: lista 14 kroków, które warto zamknąć przed 1 stycznia 2027 r., tabela terminów wysyłki faktur w trybach offline i awaryjnym, ściąga z kar oraz miejsce na zapisanie, kto w firmie ma jakie uprawnienia w KSeF. Przyda się właścicielowi firmy, księgowej i osobie, która wystawia faktury.
Najczęściej zadawane pytania
Od kiedy KSeF jest obowiązkowy?
Odbieranie faktur przez KSeF jest obowiązkowe dla wszystkich firm od 1 lutego 2026 r. Wystawianie - od 1 lutego 2026 r. dla firm ze sprzedażą powyżej 200 mln zł w 2024 r., od 1 kwietnia 2026 r. dla pozostałych, a dla firm z fakturami do 10 000 zł brutto miesięcznie od 1 stycznia 2027 r.
Czy JDG zwolniona z VAT musi wystawiać faktury w KSeF?
Tak. Obowiązek KSeF nie zależy od formy prawnej ani od zwolnienia z VAT - dotyczy każdego, kto wystawia faktury dla firm. Do końca 2026 r. przedsiębiorca może wystawiać faktury poza KSeF, jeśli ich wartość nie przekracza 10 000 zł brutto miesięcznie. Odbierać faktury przez KSeF musi od 1 lutego 2026 r.
Czy fakturę dla osoby prywatnej trzeba wystawić w KSeF?
Nie. Faktury dla konsumentów są wyłączone z obowiązku KSeF, ale można je tam wystawiać dobrowolnie. Taką fakturę przekazuje się klientowi w uzgodniony sposób, np. jako PDF z kodem QR.
Jak zalogować się do KSeF?
Do Aplikacji Podatnika KSeF 2.0 na ksef.podatki.gov.pl logujesz się przez login.gov.pl (profil zaufany, mObywatel, bankowość elektroniczna, e-dowód), kwalifikowanym podpisem lub pieczęcią elektroniczną albo certyfikatem KSeF. Po zalogowaniu wybierasz kontekst firmy, w imieniu której działasz.
Jakie są kary za niewystawienie faktury w KSeF?
Od 1 stycznia 2027 r. kara wynosi do 100% kwoty VAT z faktury wystawionej poza KSeF, a przy fakturze bez VAT do 18,7% kwoty należności ogółem. Karę nakłada decyzją naczelnik urzędu skarbowego, który może ją obniżyć, biorąc pod uwagę wagę naruszenia. W 2026 r. kar nie ma.
Co zrobić, gdy nie mam internetu albo KSeF nie działa?
Możesz wystawić fakturę w trybie offline24 i wysłać ją do KSeF najpóźniej w następnym dniu roboczym. Przy ogłoszonej niedostępności KSeF termin to następny dzień roboczy po jej zakończeniu, przy awarii - 7 dni roboczych. Faktura przekazana nabywcy przed wysyłką musi mieć dwa kody QR: OFFLINE i CERTYFIKAT.
Kiedy nabywca otrzymuje fakturę z KSeF?
Polski czynny podatnik VAT otrzymuje fakturę w dniu nadania jej numeru KSeF - nie musi jej akceptować ani pobierać. Datę znajdziesz w urzędowym poświadczeniu odbioru (UPO). Dla konsumentów i firm zagranicznych liczy się faktyczna data otrzymania faktury przekazanej poza systemem.
Czy można poprawić fakturę wysłaną do KSeF?
Nie można jej edytować ani usunąć. Każdy błąd poprawia się fakturą korygującą wystawioną w KSeF. Przy pomylonym NIP nabywcy wystawia się korektę do zera i nową fakturę z prawidłowym NIP. Noty korygujące zostały uchylone od 1 lutego 2026 r.
Źródła
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług, art. 106gb, 106nda-106nh, 106ni, 108g
- Ustawa z dnia 16 czerwca 2023 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw (Dz.U. 2023 poz. 1598)
- Ustawa z dnia 5 sierpnia 2025 r. o zmianie ustawy o podatku od towarów i usług (Dz.U. 2025 poz. 1203)
- Rozporządzenie Ministra Finansów i Gospodarki z dnia 12 grudnia 2025 r. w sprawie korzystania z Krajowego Systemu e-Faktur (Dz.U. 2025 poz. 1815)
- Rozporządzenie Ministra Finansów i Gospodarki z dnia 7 grudnia 2025 r. w sprawie przypadków, w których nie ma obowiązku wystawiania faktur ustrukturyzowanych (Dz.U. 2025 poz. 1742)
- Ministerstwo Finansów - serwis ksef.podatki.gov.pl: podstawy prawne i kluczowe terminy, zakres obowiązkowego KSeF, tryb offline24, tryb niedostępności, pytania i odpowiedzi KSeF 2.0
- Ministerstwo Finansów - „Co warto wiedzieć przed startem II etapu wdrożenia KSeF” (31 marca 2026 r.)
- Odpowiedź Ministerstwa Finansów na interpelację poselską nr 19230 (dane na 2 września 2026 r.)
- Projekt rozporządzenia Ministra Finansów i Gospodarki zmieniającego rozporządzenie w sprawie korzystania z KSeF (nr 138/2026, konsultacje od 27 października 2026 r.)
Mirosław Kędziora - odpowiada w serwisie za podatki i księgowość, prawo w biznesie oraz kadry, płace i HR. Pisze o rozliczeniach z ZUS i urzędem skarbowym oraz o obowiązkach przedsiębiorcy, rozkładając formalności na proste, wykonalne kroki. Szczególną wagę przykłada do aktualności, bo w podatkach przepisy zmieniają się najczęściej.
Artykuł ma charakter informacyjny i nie jest poradą prawną ani podatkową. Przepisy o KSeF wciąż są doprecyzowywane - wiążące są aktualne przepisy i komunikaty Ministerstwa Finansów.
Podatki i księgowość
Więcej z działu
 Windykacja należności – jak odzyskać pieniądze od kontrahenta
 Administracja publiczna – sprawy urzędowe dla przedsiębiorcy 2026
 PIT-36 – dla kogo jest i jak rozliczyć (2026)
 PIT-37 – kto składa i jak wypełnić (2026)
 Kwota wolna od podatku 2026 – ile wynosi i jak działa