Karta kredytowa to karta płatnicza z przyznanym przez bank limitem kredytowym. Płacisz nią z pieniędzy banku, a po zakończeniu miesięcznego cyklu spłacasz zadłużenie. Jeśli oddasz całość w terminie, nie płacisz odsetek nawet przez 50-60 dni. Jeśli spłacasz tylko minimum, karta staje się jednym z droższych kredytów w banku. Wyjaśniamy, jak działa karta kredytowa, ile kosztuje w 2026 r., dla kogo się opłaca i jak wpływa na BIK oraz zdolność kredytową. W artykule znajdziesz też kalkulator karty kredytowej: policzysz w nim, ile odsetek zapłacisz przy spłacie minimalnej, ile zaoszczędzisz przy wyższej wpłacie i do kiedy spłacić zakup bez odsetek.
Karta kredytowa w pigułce
- Okres bezodsetkowy trwa zwykle 50-60 dni, ale działa tylko przy płatnościach bezgotówkowych i spłacie całego zadłużenia w terminie.
- Oprocentowanie kart w bankach jest w październiku 2026 r. zwykle równe odsetkom maksymalnym: 14,5% rocznie. RRSO w rankingu Totalmoney wynosiło od 15,18% do 55,28%.
- Spłata minimalna 3% przy długu 5 000 zł oznacza ok. 104 miesiące spłaty i ok. 2 727 zł odsetek. Stała wpłata 500 zł zamyka dług w 11 miesięcy za ok. 362 zł.
- Wypłata gotówki kartą kredytową kosztuje zwykle 2-5% prowizji, a odsetki liczą się od dnia wypłaty.
- Bank wlicza część limitu do Twoich obciążeń, więc nieużywana karta obniża zdolność kredytową.
Na czym opieramy ten poradnik
Artykuł oparto na ustawie o kredycie konsumenckim (Dz.U. 2025 poz. 1362), Kodeksie cywilnym (art. 359), ustawie o usługach płatniczych (art. 46), tabelach opłat i materiałach edukacyjnych banków (ING Bank Śląski – tabela opłat z 9 kwietnia 2026 r., BNP Paribas) oraz rankingu kart kredytowych Totalmoney.pl z października 2026 r. Przykłady spłaty policzyliśmy samodzielnie dla oprocentowania 14,5% – to modele edukacyjne, a nie oferty. Pełne porównanie z kartą do konta znajdziesz w osobnym tekście.
Co to jest karta kredytowa i jak działa?
Karta kredytowa to karta z limitem kredytowym, który bank przyznaje Ci na podstawie oceny zdolności kredytowej. Płacisz nią w sklepie i internecie, a bank co miesiąc przesyła zestawienie transakcji. Spłacasz całość albo co najmniej kwotę minimalną, a spłacona część limitu znów jest do Twojej dyspozycji.
Karta działa w rytmie cyklu rozliczeniowego, który trwa zwykle miesiąc. Po jego zamknięciu bank sumuje transakcje i wyznacza termin spłaty – najczęściej 20-30 dni później. Masz wtedy trzy możliwości:
- Spłacasz całość – nie płacisz odsetek za transakcje bezgotówkowe.
- Spłacasz część lub minimum – nie masz zaległości, ale bank nalicza odsetki od dnia transakcji.
- Nie spłacasz nic – powstaje zaległość, bank nalicza odsetki i może pobrać opłaty za monity, a opóźnienie trafi do BIK.
Umowa karty jest umową o kredyt konsumencki. Przed jej podpisaniem dostajesz formularz informacyjny z RRSO, masz 14 dni na odstąpienie bez podania przyczyny, a umowę zawartą na czas nieokreślony możesz wypowiedzieć.
Okres bezodsetkowy – jak nie płacić odsetek
Okres bezodsetkowy to czas od transakcji do terminu spłaty, w którym bank nie nalicza odsetek, jeśli spłacisz całe zadłużenie. Trwa zwykle 50-60 dni łącznie, ale liczba dni dla konkretnego zakupu zależy od tego, w którym dniu cyklu go zrobisz.
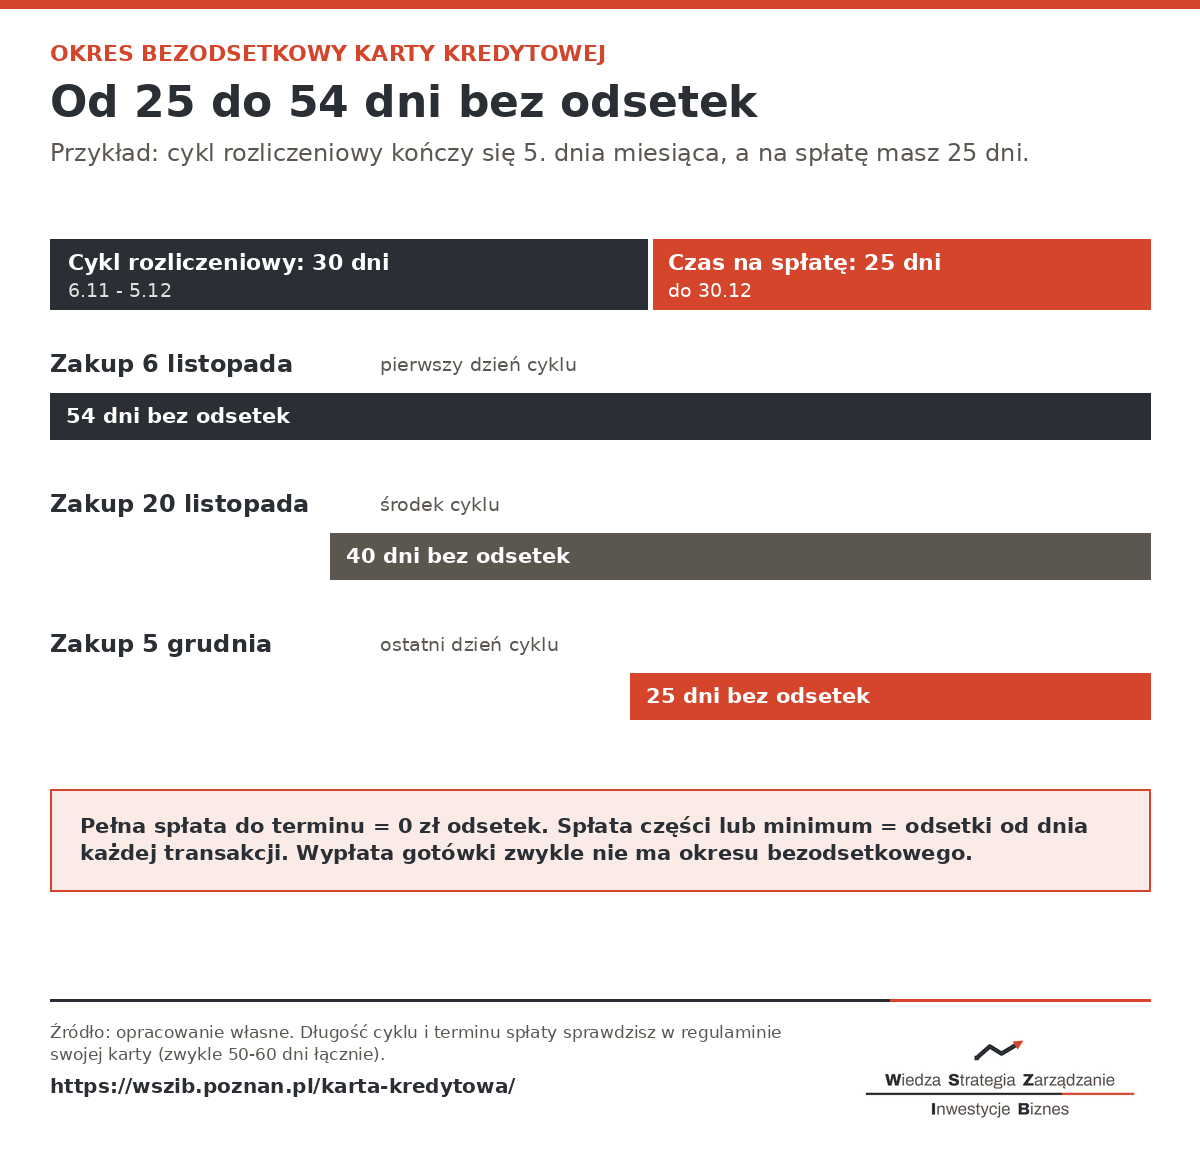
Przykład: cykl kończy się 5. dnia miesiąca, a na spłatę masz 25 dni. Zakup z 6 listopada trafi na zestawienie zamknięte 5 grudnia, a termin spłaty minie 30 grudnia – to 54 dni bez odsetek. Zakup z 5 grudnia ma ten sam termin, czyli tylko 25 dni. Dlatego większe zakupy opłaca się robić tuż po zamknięciu cyklu.
Okres bezodsetkowy zwykle nie obejmuje wypłat z bankomatu, przelewów z karty i transakcji uznanych za gotówkowe (np. zakup żetonów czy przekaz pieniężny). Spłata części zadłużenia też go „psuje”: większość banków nalicza wtedy odsetki od wszystkich transakcji z cyklu od dnia ich rozliczenia. Szczegóły zawsze opisuje regulamin karty.
Marcin Iwuć, autor bloga Finanse Bardzo Osobiste, o tym, kiedy karta kredytowa jest wygodnym narzędziem, a kiedy pułapką.
Karta kredytowa a debetowa – różnica w skrócie
Karta debetowa jest podpięta do konta, więc płacisz nią własnymi pieniędzmi. Karta kredytowa daje osobny limit pieniędzy banku, który spłacasz później. Debetowa nie wymaga oceny zdolności ani nie wpływa na BIK; kredytowa wymaga, ale daje okres bezodsetkowy i lepszą ochronę przy reklamacjach. Pełne porównanie znajdziesz w tekście o tym, czym jest karta debetowa.
Ile kosztuje karta kredytowa?
Koszt karty to opłata za jej wydanie i obsługę, odsetki od niespłaconego w terminie zadłużenia oraz prowizje za wypłatę gotówki, przelewy i przewalutowanie. Przy płatnościach bezgotówkowych spłacanych w całości karta może kosztować 0 zł, jeśli spełnisz warunki zwolnienia z opłaty.
| Koszt | Typowy poziom (2026) | Jak go uniknąć |
|---|---|---|
| Opłata za kartę | 0-15 zł miesięcznie, często zwolnienie przy kilku transakcjach w miesiącu (np. 10 zł, 0 zł przy co najmniej 5 płatnościach) | wybierz kartę z warunkiem, który i tak spełniasz |
| Oprocentowanie | zwykle 14,5% rocznie, czyli odsetki maksymalne | spłacaj całość w okresie bezodsetkowym |
| Wypłata gotówki | 2-5% kwoty, minimum ok. 9-20 zł; odsetki od dnia wypłaty | płać kartą zamiast wypłacać gotówkę |
| Przelew z karty | 3-5% kwoty, minimum kilka-kilkanaście zł | przelewy rób z konta |
| Przewalutowanie | zależne od karty, często 1-3% transakcji w walucie obcej | sprawdź tabelę opłat przed wyjazdem |
| Ubezpieczenie spłaty | procent zadłużenia miesięcznie, zwykle dobrowolne | sprawdź, czy jest Ci potrzebne |
| Monity i zaległość | opłaty za przypomnienia i odsetki za opóźnienie | ustaw automatyczną spłatę |
Tabela 1. Koszty karty kredytowej. Opracowanie własne na podstawie tabel opłat banków i rankingu Totalmoney.pl (październik 2026 r.).
RRSO karty liczy się przy założeniu, że wykorzystasz cały limit od razu i spłacisz go w równych ratach przez rok. Dlatego RRSO karty z oprocentowaniem 14,5% i opłatami wynosi np. ok. 19,85%, choć ktoś, kto spłaca kartę w terminie, nie płaci odsetek wcale. Więcej o tym, jak czytać ten wskaźnik, piszemy w poradniku o RRSO.
Spłata minimalna – ile naprawdę kosztuje
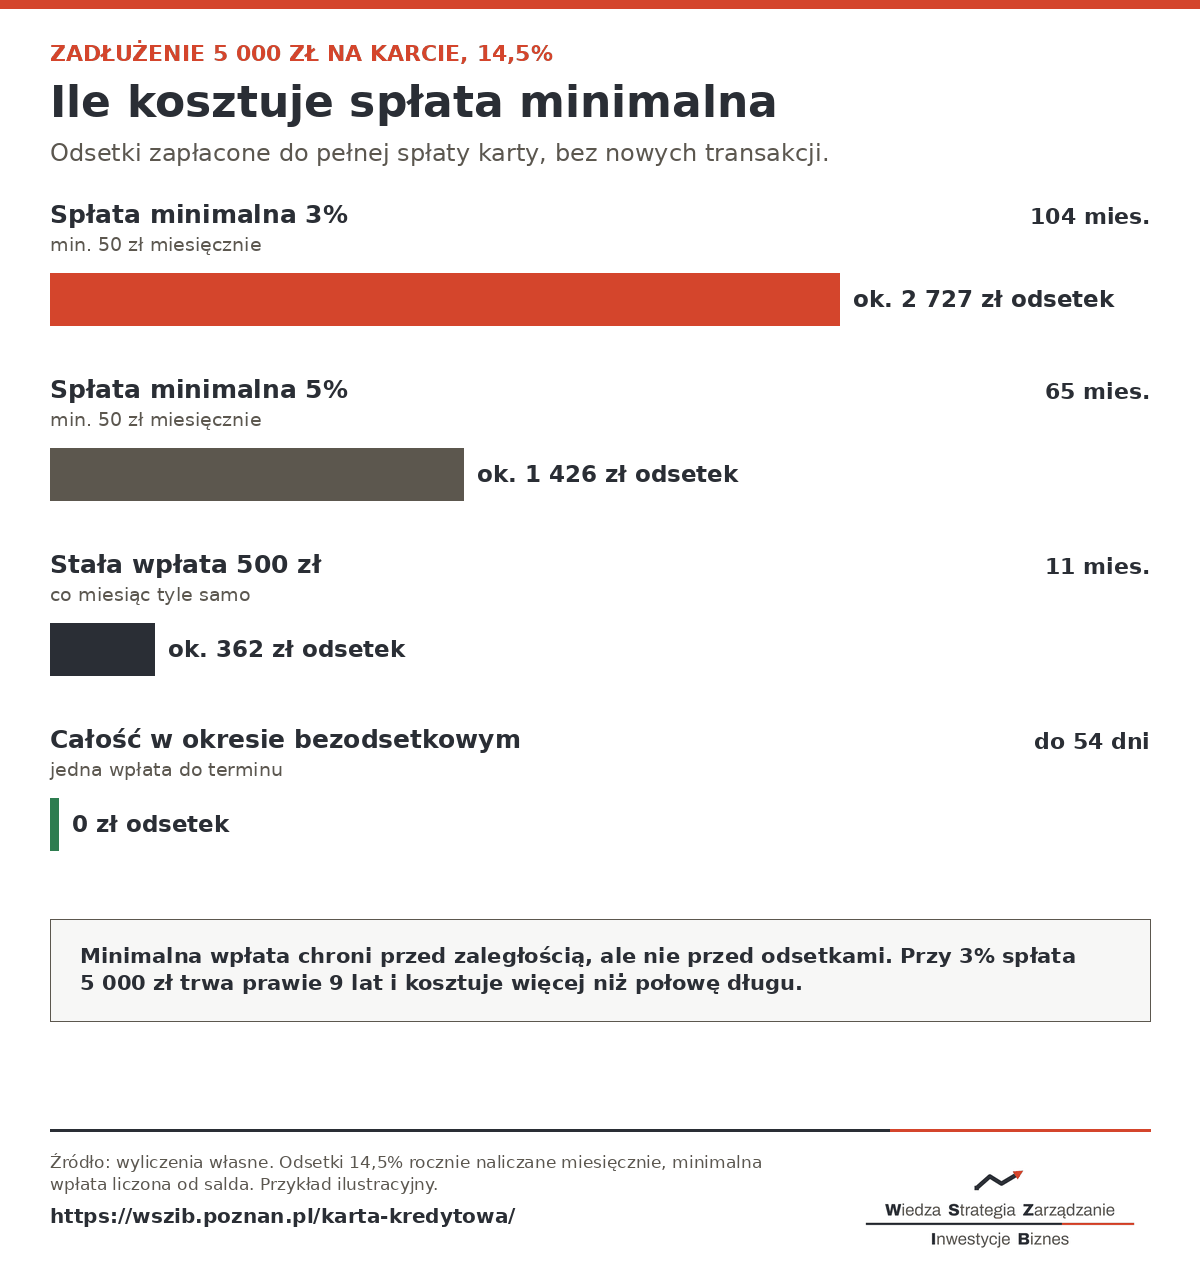
Spłata minimalna to najniższa kwota, którą musisz wpłacić do terminu, żeby nie mieć zaległości – zwykle 3-5% zadłużenia, nie mniej niż kilkadziesiąt złotych. Chroni przed opóźnieniem w BIK, ale nie przed odsetkami. Przy niskim procencie spłata może trwać latami, a odsetki przekroczyć połowę długu.
| Sposób spłaty (dług 5 000 zł, 14,5%) | Czas spłaty | Suma odsetek |
|---|---|---|
| Spłata minimalna 3% (min. 50 zł) | ok. 104 miesiące | ok. 2 727 zł |
| Spłata minimalna 5% (min. 50 zł) | ok. 65 miesięcy | ok. 1 426 zł |
| Stała wpłata 250 zł | 24 miesiące | ok. 758 zł |
| Stała wpłata 500 zł | 11 miesięcy | ok. 362 zł |
| Całość w okresie bezodsetkowym | do 54 dni | 0 zł |
Tabela 2. Koszt spłaty zadłużenia na karcie kredytowej w zależności od sposobu spłaty. Wyliczenia własne, bez nowych transakcji.
Jeśli nie możesz spłacić karty od razu, ustal stałą wpłatę wyższą od minimum i nie dokładaj nowych zakupów. Przy dłuższym zadłużeniu tańszy bywa kredyt gotówkowy na spłatę karty – porównaj RRSO obu rozwiązań i wypowiedz kartę, żeby dług nie wrócił.
Kalkulator karty kredytowej
Kalkulator karty kredytowej pokazuje, ile potrwa spłata zadłużenia i ile odsetek zapłacisz przy spłacie minimalnej, a ile przy stałej miesięcznej wpłacie. Druga część liczy, do kiedy trzeba spłacić zakup, żeby zmieścić się w okresie bezodsetkowym. Domyślne wartości odpowiadają przykładowi z tabeli 2: 5 000 zł zadłużenia i oprocentowanie 14,5% rocznie.
Kalkulator karty kredytowej – koszt spłaty i okres bezodsetkowy
1. Ile kosztuje spłata zadłużenia na karcie
2. Do kiedy spłacić zakup bez odsetek
Wyliczenia orientacyjne: odsetki liczone co miesiąc od salda, bez nowych transakcji i bez opłat za kartę. Okres bezodsetkowy dotyczy płatności bezgotówkowych spłaconych w całości – nie obejmuje wypłat z bankomatu ani przelewów z karty. Dokładne zasady podaje regulamin Twojej karty.
Kalkulator wymaga włączonej obsługi JavaScript. Te same wyliczenia znajdziesz w kalkulatorze XLSX do pobrania.
Komu karta kredytowa się opłaca?
Karta kredytowa opłaca się osobom, które co miesiąc spłacają całe zadłużenie i używają jej do płatności bezgotówkowych. Nie opłaca się tym, którzy traktują limit jak stałe uzupełnienie budżetu albo planują kredyt hipoteczny w najbliższym czasie.
Karta ma sens, gdy:
- spłacasz całość w terminie i kontrolujesz wydatki w budżecie domowym;
- potrzebujesz karty do rezerwacji hotelu, wynajmu auta lub kaucji;
- chcesz mieć rezerwę na nagły wydatek zamiast drogiej pożyczki pozabankowej;
- zależy Ci na ochronie zakupów w internecie - przy karcie płacisz pieniędzmi banku, a nie z konta.
Karta nie ma sensu, gdy:
- regularnie spłacasz tylko minimum albo zadłużenie rośnie z miesiąca na miesiąc;
- wypłacasz z niej gotówkę lub robisz przelewy;
- w ciągu kilku miesięcy składasz wniosek o kredyt hipoteczny, a limit obniży Twoją zdolność;
- masz już zaległości i szukasz „karty dla zadłużonych" - to zwykle droga do spirali długu.
Karta kredytowa a BIK i zdolność kredytowa
Bank przed wydaniem karty sprawdza historię w BIK i ocenia zdolność kredytową, a karta zostaje w BIK jako zobowiązanie. Terminowe korzystanie buduje dobrą historię, opóźnienia ją psują. Sam przyznany limit, nawet nieużywany, bank wlicza do obciążeń przy kolejnym kredycie.
Przy ocenie zdolności kredytowej banki przyjmują zwykle kilka procent limitu jako miesięczne obciążenie. Karta z limitem 10 000 zł może więc obniżyć dostępną ratę nowego kredytu nawet o 300-500 zł. Mocno wykorzystany limit pogarsza też ocenę punktową w raporcie BIK.
Frazy „karta kredytowa bez BIK" czy „pozabankowa karta kredytowa" opisują zwykle limit odnawialny udzielany przez firmę pożyczkową - czasem z fizyczną albo wirtualną kartą. Taka firma też musi ocenić Twoją zdolność i często sprawdza BIK lub biura informacji gospodarczej. W rankingu Totalmoney z października 2026 r. oprocentowanie takich kart było takie samo jak w bankach (14,5%), ale RRSO wynosiło 28-55%, bo dochodzą opłaty. Czym taki limit różni się od kredytu bankowego, wyjaśniamy w tekście pożyczka a kredyt.
Jak wybrać kartę kredytową w 2026 roku?
Najpierw zdecyduj, jak będziesz z karty korzystać. Jeśli spłacasz całość, liczą się opłata za kartę, warunki zwolnienia i długość okresu bezodsetkowego. Jeśli zakładasz, że czasem zostawisz część długu, porównuj RRSO i wysokość spłaty minimalnej.
| Kryterium | Na co patrzeć |
|---|---|
| Opłata za kartę | kwota miesięczna i warunek zwolnienia (liczba lub kwota transakcji) |
| Okres bezodsetkowy | łączna liczba dni: cykl + czas na spłatę (zwykle 50-60) |
| RRSO i oprocentowanie | przy oprocentowaniu 14,5% różnice robią opłaty, które widać w RRSO |
| Prowizje | wypłata gotówki, przelew z karty, przewalutowanie |
| Spłata minimalna | procent zadłużenia i kwota minimalna |
| Dodatki | zwrot części wydatków, programy lojalnościowe, ubezpieczenia podróżne |
Tabela 3. Kryteria wyboru karty kredytowej. Opracowanie własne.
| Karta (ranking Totalmoney, październik 2026) | Wydawca | Oprocentowanie | RRSO |
|---|---|---|---|
| Karta kredytowa z Żubrem | bank | 14,50% | 15,18% |
| Mastercard Gold | bank | 14,50% | 19,85% |
| AXI Card Smart | instytucja pozabankowa | 14,50% | 28,40% |
| Halvo | instytucja pozabankowa | 14,50% | 38,97% |
| Provi Sm@rt | instytucja pozabankowa | 14,50% | 55,28% |
Tabela 4. Przykładowe karty i limity z rankingu Totalmoney.pl (październik 2026 r.). To nie jest rekomendacja - warunki zmieniają się często, a wiążące jest RRSO z Twojego formularza informacyjnego.
Karta kredytowa jest zwykle wydawana niezależnie od konta, ale część banków daje lepsze warunki klientom z rachunkiem. Jeśli wybierasz też konto, sprawdź ranking kont osobistych.
Bezpieczeństwo karty kredytowej
Kartę kredytową chronią te same zasady co inne karty płatnicze. Do chwili zgłoszenia utraty lub kradzieży karty odpowiadasz za nieautoryzowane transakcje maksymalnie do równowartości 50 euro - chyba że do nich doprowadziłeś umyślnie albo przez rażące niedbalstwo. Po zastrzeżeniu karty nie odpowiadasz, o ile nie działałeś umyślnie (art. 46 ustawy o usługach płatniczych). Bank musi zwrócić kwotę nieautoryzowanej transakcji najpóźniej do końca następnego dnia roboczego.
- Wirtualna karta kredytowa - karta bez plastiku, do płatności w internecie i telefonem. Możesz ustawić jej niższy limit lub zablokować ją po zakupie.
- Chargeback - jeśli sklep nie dostarczy towaru, możesz poprosić bank o zwrot pieniędzy w procedurze organizacji kartowej.
- Powiadomienia i 3D Secure - włącz powiadomienia o transakcjach i potwierdzanie płatności w aplikacji.
Kalkulator karty kredytowej: okres bezodsetkowy, spłata minimalna i roczny koszt
Arkusz pokazuje termin spłaty i liczbę dni bez odsetek dla Twojej transakcji, policzy koszt wypłaty gotówki i spóźnionej spłaty, porówna spłatę minimalną ze stałą wpłatą oraz policzy, ile karta kosztuje Cię w ciągu roku.
Najczęściej zadawane pytania
Jak działa karta kredytowa?
Bank przyznaje Ci limit, z którego płacisz kartą jak pieniędzmi z konta. Transakcje z cyklu rozliczeniowego (zwykle miesiąca) trafiają na zestawienie, a Ty spłacasz całość albo co najmniej kwotę minimalną w terminie. Spłacony limit odnawia się i możesz z niego korzystać ponownie.
Ile dni trwa okres bezodsetkowy na karcie kredytowej?
Zwykle łącznie 50-60 dni: około 30 dni cyklu rozliczeniowego i 20-30 dni na spłatę. Liczba dni bez odsetek zależy od daty zakupu - przy cyklu kończącym się 5. dnia miesiąca i 25 dniach na spłatę zakup z pierwszego dnia cyklu ma 54 dni, a z ostatniego 25 dni.
Co się stanie, jeśli spłacę tylko kwotę minimalną?
Unikniesz zaległości i wpisu o opóźnieniu, ale bank naliczy odsetki od dnia transakcji. Przy zadłużeniu 5 000 zł, oprocentowaniu 14,5% i spłacie minimalnej 3% spłata trwałaby ok. 104 miesięcy, a odsetki wyniosłyby ok. 2 727 zł.
Czy karta kredytowa obniża zdolność kredytową?
Tak, nawet nieużywana. Bank przy ocenie nowego kredytu traktuje przyznany limit jak potencjalne zadłużenie i wlicza kilka procent limitu do miesięcznych obciążeń. Jeśli z karty nie korzystasz, przed wnioskiem o kredyt hipoteczny warto obniżyć limit lub zamknąć kartę.
Czy można dostać kartę kredytową bez BIK?
Nie w banku - bank zawsze sprawdza historię kredytową i ocenia zdolność. Oferty „bez BIK" to zwykle limity odnawialne firm pożyczkowych z kartą lub kartą wirtualną. Też muszą one ocenić zdolność, a ich RRSO w rankingach z października 2026 r. sięgało 28-55%.
Ile kosztuje wypłata gotówki z karty kredytowej?
Zwykle 2-5% kwoty, z minimalną opłatą rzędu 9-20 zł, a odsetki biegną od dnia wypłaty, bo transakcje gotówkowe rzadko mają okres bezodsetkowy. Wypłata 1 000 zł przy prowizji 4% i spłacie po 30 dniach kosztuje ok. 52 zł.
Czy nieużywana karta kredytowa kosztuje?
Może. Wiele banków pobiera miesięczną opłatę za kartę, jeśli nie wykonasz określonej liczby transakcji, np. 10 zł przy mniej niż 5 płatnościach w miesiącu. Nieużywana karta obniża też zdolność kredytową, dlatego lepiej ją wypowiedzieć niż trzymać „na zapas".
Źródła
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2025 poz. 1362, tekst jednolity)
- Ustawa z dnia 23 kwietnia 1964 r. - Kodeks cywilny, art. 359
- Ustawa z dnia 19 sierpnia 2011 r. o usługach płatniczych, art. 46
- ING Bank Śląski - tabela opłat i prowizji dla kart kredytowych (obowiązuje od 9 kwietnia 2026 r.)
- BNP Paribas Bank Polska - Jak działa okres bezodsetkowy na karcie kredytowej? (aktualizacja z 24 marca 2026 r.)
- Totalmoney.pl - ranking kart kredytowych, październik 2026 r.
- Biuro Informacji Kredytowej - materiały o historii kredytowej i ocenie punktowej
Barbara Kwitek - prowadzi w serwisie tematykę finansów osobistych, bankowości, kredytów i ubezpieczeń. Pisze o tym, jak porównywać produkty finansowe i na co zwrócić uwagę, zanim podpiszesz umowę z bankiem.
Artykuł ma charakter informacyjny i nie jest poradą finansową. Przykłady są ilustracyjne - wiążące są umowa, regulamin i tabela opłat wydawcy karty.
Finanse osobiste
Więcej z działu
 13. i 14. emerytura 2027 – ile wyniosą, kiedy wypłata i kto dostanie
 Kapitał początkowy – co to jest i jak go ustalić
 Jak oszczędzać na emeryturę – III filar, PPK, IKE i IKZE
 IKE czy IKZE – co wybrać? Porównanie 2026
 IKZE – Indywidualne Konto Zabezpieczenia Emerytalnego: kalkulator, limity i ulga