Podatek od nieruchomości to podatek lokalny, który płacisz swojej gminie za posiadane grunty, budynki i budowle. Stawki ustala rada gminy w uchwale, ale nie mogą przekroczyć maksymalnych stawek ogłaszanych co roku przez Ministra Finansów. W 2026 roku wzrosły one o 4,5% – dla budynku mieszkalnego to maksymalnie 1,25 zł za metr, a dla budynku firmowego aż 35,53 zł.
To odrębna danina od podatku dochodowego – nie ma nic wspólnego z rozliczeniem PIT. Jeśli nieruchomość służy działalności, temat łączy się z prowadzeniem firmy.
Kto płaci podatek od nieruchomości
Podatek płaci właściciel nieruchomości, użytkownik wieczysty gruntu oraz posiadacz samoistny. W przypadku nieruchomości należących do Skarbu Państwa lub samorządu obowiązek może przejść na posiadacza zależnego (np. dzierżawcę). Opodatkowane są trzy kategorie: grunty, budynki (liczone od powierzchni użytkowej) oraz budowle (liczone od wartości).
Stawki podatku od nieruchomości 2026
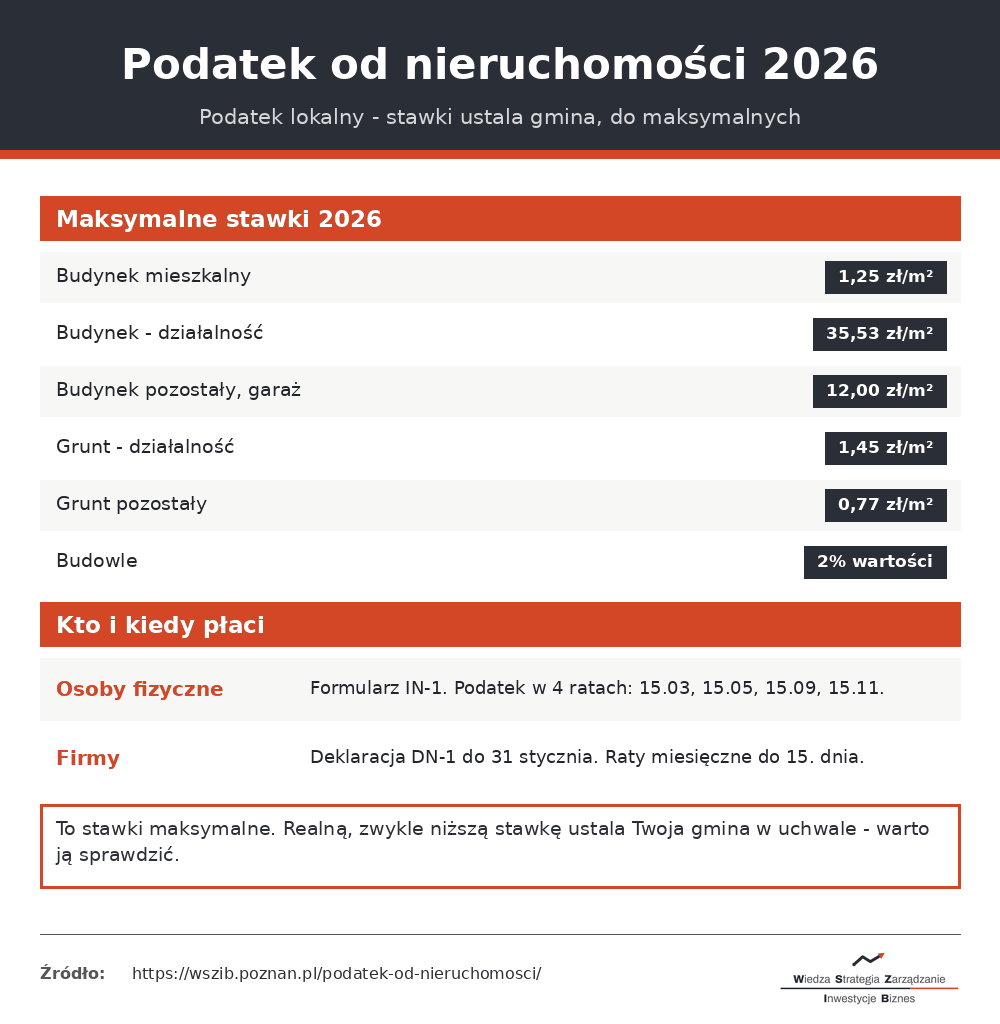
Poniżej maksymalne stawki na 2026 rok. Twoja gmina może ustalić stawki niższe, dlatego realną kwotę sprawdzisz w uchwale rady gminy.
| Przedmiot opodatkowania | Stawka maksymalna 2026 |
|---|---|
| Budynek mieszkalny (za 1 m² pow. użytkowej) | 1,25 zł |
| Budynek związany z działalnością gospodarczą (za 1 m²) | 35,53 zł |
| Budynek związany ze świadczeniami zdrowotnymi (za 1 m²) | 7,27 zł |
| Budynek pozostały, garaż wolnostojący (za 1 m²) | 12,00 zł |
| Grunt związany z działalnością gospodarczą (za 1 m²) | 1,45 zł |
| Grunt pozostały (za 1 m²) | 0,77 zł |
| Grunt pod wodami jezior i zbiorników (za 1 ha) | 7,15 zł |
| Budowle | 2% wartości |
Różnica między budynkiem mieszkalnym (1,25 zł) a firmowym (35,53 zł) jest ponad 28-krotna – dlatego przeznaczenie budynku ma tak duże znaczenie.
Jak obliczyć podatek
Dla gruntów i budynków mnożysz powierzchnię przez stawkę gminy, a dla budowli liczysz 2% ich wartości. Kilka przykładów przy stawkach zbliżonych do maksymalnych:
- dom jednorodzinny 120 m² przy stawce 1,00 zł/m²: 120 zł rocznie (4 raty po 30 zł),
- lokal użytkowy 80 m² (działalność) przy 35,53 zł/m²: 2 842,40 zł rocznie,
- garaż wolnostojący 20 m² przy 12,00 zł/m²: 240 zł rocznie.
Własną kwotę policzysz w kalkulatorze poniżej – wystarczy wpisać metraż i stawkę swojej gminy.
Formularze i terminy
Sposób rozliczenia zależy od tego, kto jest podatnikiem.
| Podatnik | Jak rozlicza |
|---|---|
| Osoby fizyczne | Składają informację IN-1 (w 14 dni od powstania obowiązku). Gmina wydaje decyzję, a podatek płaci się w 4 ratach: 15 marca, 15 maja, 15 września i 15 listopada. |
| Firmy (osoby prawne) | Składają deklarację DN-1 do 31 stycznia i płacą podatek w ratach miesięcznych, do 15. dnia każdego miesiąca. |
Jeśli roczny podatek nie przekracza 100 zł, płaci się go jednorazowo w terminie pierwszej raty. Obowiązek podatkowy powstaje od pierwszego dnia miesiąca następującego po miesiącu, w którym nabyłeś nieruchomość lub zacząłeś ją użytkować.
Najem a podatek od nieruchomości
Przy wynajmie liczy się sposób wykorzystania lokalu. Mieszkanie wynajmowane na cele mieszkaniowe podlega stawce mieszkalnej (do 1,25 zł/m²), a lokal wynajęty na biuro, gabinet czy sklep – znacznie wyższej stawce dla działalności (do 35,53 zł/m²). Sam podatek dochodowy od wynajmu rozliczasz osobno; przy najmie prywatnym jest to ryczałt wykazywany na PIT-28, a szczegóły opisujemy w tekście o podatku od najmu.
Zwolnienia i najczęstsze błędy
Część nieruchomości jest zwolniona z podatku – m.in. nieużytki, grunty pod wodami płynącymi czy niektóre zabytki wpisane do rejestru. Najczęstsze błędy to niezłożenie informacji IN-1 po zakupie, zastosowanie stawki mieszkalnej do lokalu faktycznie zajętego na działalność oraz pominięcie garażu lub budynku gospodarczego. Jeśli nabyłeś nieruchomość w drodze spadku lub darowizny, obok tego podatku sprawdź też podatek od spadków i darowizn.
Policz swój podatek od nieruchomości
Arkusz liczy roczny podatek od budynku, gruntu i budowli oraz wysokość jednej z czterech rat. Wpisujesz metraż i stawkę swojej gminy.
Najczęściej zadawane pytania
Ile wynosi podatek od nieruchomości w 2026 roku?
Zależy od gminy, ale nie może przekroczyć stawek maksymalnych: budynek mieszkalny do 1,25 zł/m², budynek firmowy do 35,53 zł/m², grunt pozostały do 0,77 zł/m², budowle 2% wartości.
Kto płaci podatek od nieruchomości?
Właściciel, użytkownik wieczysty gruntu oraz posiadacz samoistny. W przypadku nieruchomości publicznych obowiązek może dotyczyć posiadacza zależnego.
Jak obliczyć podatek od nieruchomości?
Powierzchnię gruntu lub budynku mnożysz przez stawkę gminy, a od budowli liczysz 2% wartości.
Jakie formularze trzeba złożyć?
Osoby fizyczne składają informację IN-1, a firmy deklarację DN-1 do 31 stycznia.
Do kiedy trzeba zapłacić podatek?
Osoby fizyczne płacą w 4 ratach: 15 marca, 15 maja, 15 września i 15 listopada. Firmy płacą w ratach miesięcznych do 15. dnia miesiąca.
Jaka stawka obowiązuje przy wynajmie mieszkania?
Przy wynajmie na cele mieszkaniowe obowiązuje stawka mieszkalna. Jeśli lokal jest zajęty na działalność, obowiązuje wyższa stawka dla działalności gospodarczej.
Źródła
- Ustawa z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych
- Obwieszczenie Ministra Finansów w sprawie górnych granic stawek kwotowych na 2026 rok
- Ministerstwo Finansów – informacje o podatku od nieruchomości i formularzach IN-1, DN-1
- Uchwały rad gmin publikowane w dziennikach urzędowych województw
Mirosław Kędziora – w serwisie odpowiada za podatki i księgowość, prawo w biznesie oraz kadry i płace. Pisze o rozliczeniach z urzędem skarbowym i ZUS oraz o obowiązkach przedsiębiorcy, rozkładając formalności na proste kroki. W podatkach szczególnie pilnuje aktualności, bo przepisy zmieniają się tu najczęściej.
Artykuł ma charakter informacyjny i nie jest poradą podatkową. Stawki i zwolnienia różnią się między gminami – w razie wątpliwości sprawdź uchwałę swojej gminy lub zapytaj w urzędzie.