Ulga termomodernizacyjna pozwala odliczyć od podstawy opodatkowania wydatki na termomodernizację domu jednorodzinnego – do 53 000 zł na osobę. Obejmuje m.in. docieplenie, wymianę okien, pompę ciepła i fotowoltaikę. Odliczenie wykazujesz w załączniku PIT/O do rocznego zeznania.
To jedna z najbardziej opłacalnych ulg dla właścicieli domów. Jak wpisuje się w całe rozliczenie PIT i inne odliczenia, opisujemy m.in. przy uldze na dziecko.
Ile wynosi ulga i kogo dotyczy
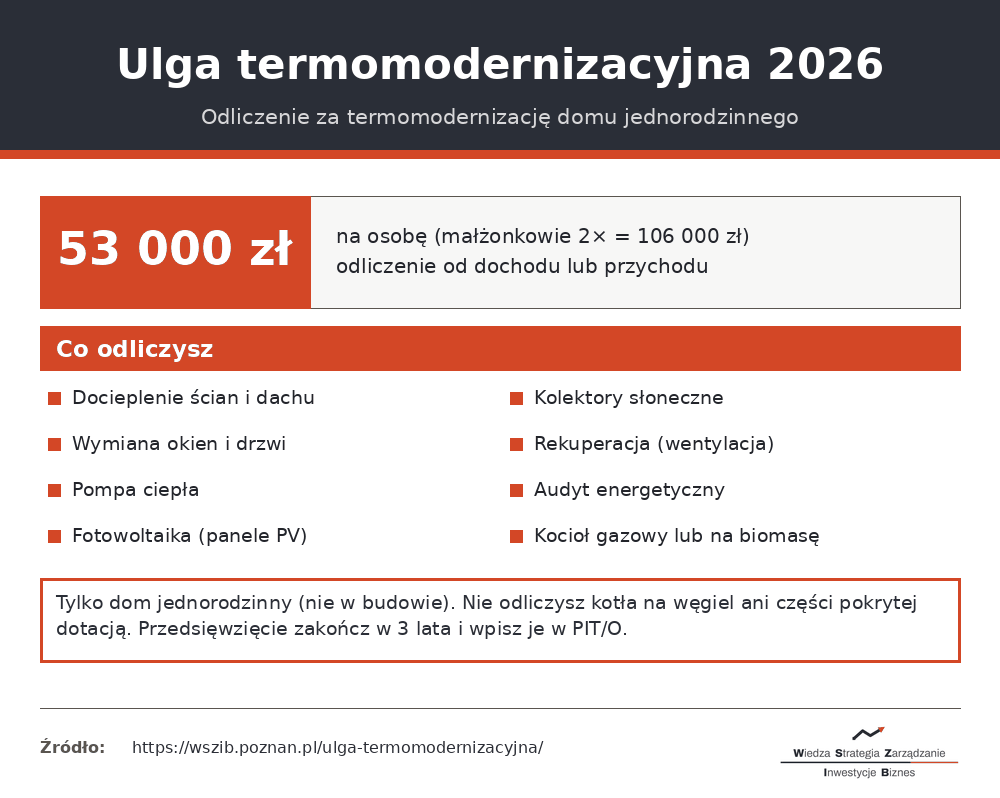
Limit odliczenia to 53 000 zł na podatnika – niezależnie od liczby inwestycji i budynków, których jesteś właścicielem. Małżonkowie będący współwłaścicielami mają odrębne limity, więc łącznie mogą odliczyć do 106 000 zł. Z ulgi korzystają właściciele i współwłaściciele domów jednorodzinnych, rozliczający się według skali (PIT-37, PIT-36), podatkiem liniowym (PIT-36L) albo ryczałtem (PIT-28). Odliczasz od dochodu, a przy ryczałcie – od przychodu.
Co można odliczyć
Odliczeniu podlegają materiały, urządzenia i usługi związane z termomodernizacją, wymienione w rozporządzeniu. Najczęstsze pozycje to:
- docieplenie ścian, dachu, stropów i fundamentów,
- wymiana okien, drzwi zewnętrznych i bram garażowych,
- pompa ciepła wraz z osprzętem,
- ogniwa fotowoltaiczne (panele PV),
- kolektory słoneczne,
- wentylacja mechaniczna z odzyskiem ciepła (rekuperacja),
- kocioł gazowy, olejowy lub na biomasę spełniający normy,
- audyt energetyczny i dokumentacja projektowa.
Fotowoltaikę i pompę ciepła odliczysz niezależnie od tego, jakie masz źródło ciepła – ulga nie wymaga wymiany kotła.
Czego nie odliczysz
- kotła na paliwo stałe (węgiel),
- wydatków pokrytych dotacją lub innym dofinansowaniem,
- prac w domu w budowie oraz w mieszkaniu w bloku.
Ulga dotyczy budynków już oddanych do użytkowania. Prace musisz zakończyć w ciągu 3 lat, licząc od końca roku, w którym poniosłeś pierwszy wydatek.
Jak odliczyć krok po kroku
- Zbierz faktury VAT wystawione na Twoje dane przez czynnego podatnika VAT.
- Pomniejsz wydatki o otrzymane dotacje – odliczasz tylko część sfinansowaną z własnych środków.
- Zsumuj kwalifikujące się wydatki, pilnując limitu 53 000 zł.
- Wpisz kwotę w załączniku PIT/O i przenieś odliczenie do zeznania rocznego.
- Jeśli dochód jest za niski, nadwyżkę odlicz w kolejnych latach – masz na to do 6 lat.
Ulga a dotacje (Czyste Powietrze)
Ulgę można łączyć z dotacjami z programów takich jak Czyste Powietrze czy Mój Prąd, ale bez podwójnego finansowania. Do odliczenia bierzesz wyłącznie tę część wydatków, której nie pokryła dotacja. Jeśli inwestycja kosztowała 70 000 zł, a z dotacji dostałeś 40 000 zł, w uldze odliczysz 30 000 zł.
Najczęstsze błędy
- odliczenie pełnej kwoty faktury mimo otrzymanej dotacji,
- próba odliczenia wydatków na dom w budowie,
- brak faktur VAT na własne dane,
- przekroczenie limitu 53 000 zł na osobę,
- odliczanie wydatków na kocioł węglowy.
Pobierz listę do ulgi termomodernizacyjnej
W jednym pliku zebraliśmy warunki, listę wydatków, których nie odliczysz, oraz zasady limitu i rozliczenia. Wydrukuj i sprawdź, zanim wypełnisz PIT.
Najczęściej zadawane pytania
Ile wynosi ulga termomodernizacyjna?
Do 53 000 zł na osobę. Małżonkowie będący współwłaścicielami mogą odliczyć łącznie do 106 000 zł, każdy w swoim zeznaniu.
Kto może skorzystać z ulgi?
Właściciel lub współwłaściciel domu jednorodzinnego, rozliczający PIT według skali, podatkiem liniowym albo ryczałtem.
Co można odliczyć w ramach ulgi?
Docieplenie, wymianę okien i drzwi, pompę ciepła, fotowoltaikę, kolektory słoneczne, rekuperację oraz audyt energetyczny.
Czy można odliczyć fotowoltaikę bez wymiany kotła?
Tak. Ulga nie wymaga wymiany źródła ciepła – fotowoltaikę i pompę ciepła odliczysz niezależnie.
Czy ulgę można łączyć z Czystym Powietrzem?
Tak, ale odliczasz tylko tę część wydatków, której nie pokryła dotacja.
Gdzie wykazać ulgę termomodernizacyjną?
W załączniku PIT/O do zeznania PIT-37, PIT-36, PIT-36L lub PIT-28.
Źródła
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (art. 26h)
- Rozporządzenie w sprawie wykazu rodzajów materiałów, urządzeń i usług objętych ulgą termomodernizacyjną
- Ministerstwo Finansów – objaśnienia podatkowe do ulgi termomodernizacyjnej
- Serwis podatki.gov.pl – załącznik PIT/O
Mirosław Kędziora – w serwisie odpowiada za podatki i księgowość, prawo w biznesie oraz kadry i płace. Pisze o rozliczeniach z urzędem skarbowym i ZUS oraz o obowiązkach przedsiębiorcy, rozkładając formalności na proste kroki. W podatkach szczególnie pilnuje aktualności, bo przepisy zmieniają się tu najczęściej.
Artykuł ma charakter informacyjny i nie jest poradą podatkową. Katalog wydatków i warunki bywają aktualizowane – w razie wątpliwości sprawdź objaśnienia Ministerstwa Finansów lub zapytaj doradcę podatkowego.